Revisado em 6 de setembro de 2026.
Um profissional abre um CNPJ e informa a própria casa como endereço da empresa. Trabalha nas instalações dos clientes, não recebe público, não mantém estoque e não fez qualquer adaptação no imóvel. Meses depois, o carnê chega mais caro. A família continua morando ali. Fisicamente, nada mudou. No cadastro da prefeitura, porém, a casa passou a constar como “comercial” ou “não residencial”. Daí surge a pergunta: CNPJ no endereço residencial aumenta o IPTU?
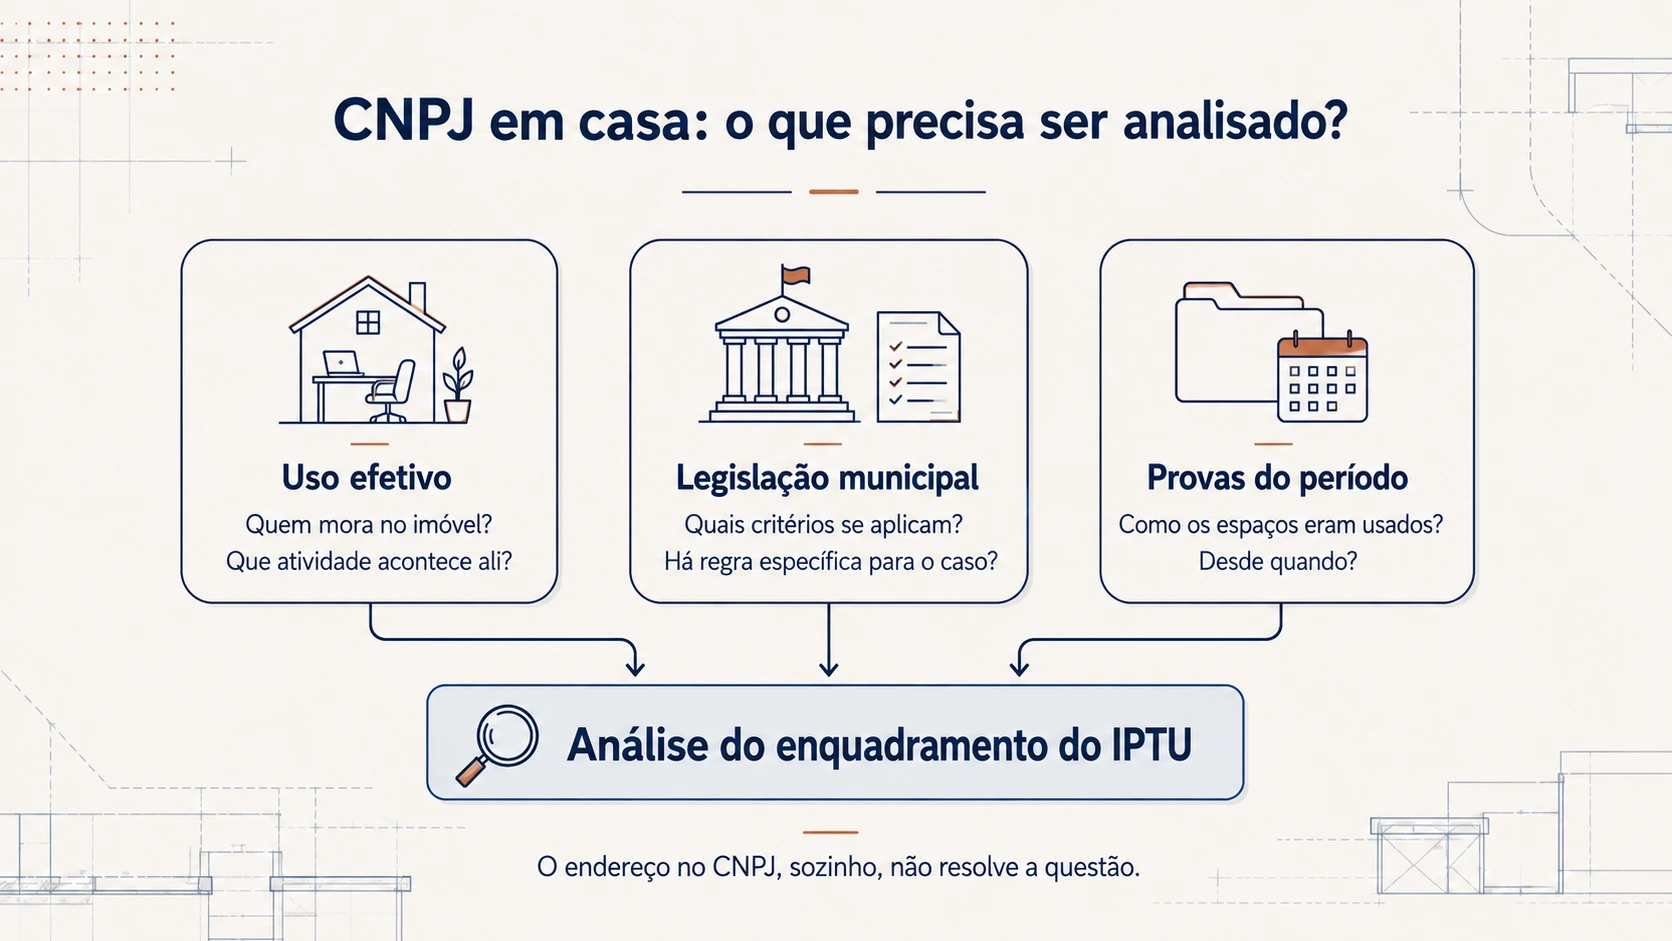
Não necessariamente. A abertura da empresa, por si só, não permite concluir que a cobrança comercial seja correta. Para responder, é preciso verificar como os moradores e a empresa efetivamente usam o imóvel e quais critérios a legislação do município estabelece.
Usar a residência apenas como endereço de referência não é o mesmo que transformar a garagem em oficina, receber clientes ou manter estoque e equipamentos no local. As duas situações podem envolver um CNPJ no endereço residencial, mas não apresentam os mesmos fatos — e esses fatos podem mudar o tratamento do IPTU.
A análise começa pela comparação dos carnês e do cadastro antes e depois da alteração. Além disso, reúna as provas do uso do imóvel nos anos discutidos. Para o MEI que exerce a atividade onde mora, existe ainda uma proteção federal específica quanto à alíquota. Dependendo do fundamento da mudança e dos documentos disponíveis, pode ser possível pedir a revisão da cobrança e avaliar a restituição de valores pagos a mais.
Neste artigo
- 1. IPTU comercial é mais caro que o residencial?
- 2. CNPJ no endereço residencial aumenta o IPTU automaticamente?
- 3. Como Rio de Janeiro, Niterói e São Gonçalo tratam a questão?
- 4. CNPJ de MEI no endereço residencial: qual é a proteção no IPTU?
- 5. CNPJ no endereço residencial: home office, inatividade e pessoa física
- 6. O Google Meu Negócio pode indicar atividade comercial no imóvel?
- 7. CNPJ no endereço residencial: quais provas reunir para revisar o IPTU?
- 8. Como mudar o IPTU comercial para residencial?
- 9. É possível pedir restituição do IPTU pago a mais?
- 10. Vale a pena contratar um endereço comercial ou coworking?
- 11. CNPJ no endereço residencial: quando avaliar a cobrança do IPTU?
1. IPTU comercial é mais caro que o residencial?
Pode — mas não existe uma diferença única válida para todos os municípios. A mudança de residencial para comercial pode afetar dois elementos do cálculo: a alíquota e o valor venal do imóvel. Por isso, nem todo aumento decorre simplesmente da aplicação de um percentual maior.
Para descobrir o que mudou, compare os carnês e os dados cadastrais de antes e depois: utilização registrada, área construída, tipo de construção, valor venal e alíquota. Confira também se o total inclui taxas ou diferenças relativas a anos anteriores.
Um exemplo hipotético ajuda: sobre uma base de R$ 300 mil, uma alíquota de 0,6% resulta em R$ 1.800; uma de 1% resulta em R$ 3 mil. A diferença seria de R$ 1.200 por ano. Esses números são apenas ilustrativos: se a prefeitura também alterar o valor venal, o resultado será outro.
Essa comparação permite identificar se o aumento veio da alíquota, do valor venal, da classificação do imóvel ou de outro componente do carnê. Também ajuda a calcular quanto da diferença decorreu especificamente do enquadramento questionado.
Se também houver dúvida sobre a área registrada pela prefeitura, veja nosso artigo sobre IPTU com metragem errada, com considerações sobre como conferir a área construída e avaliar eventual revisão da cobrança.
2. CNPJ no endereço residencial aumenta o IPTU automaticamente?
Não automaticamente. Para saber se CNPJ no endereço residencial aumenta o IPTU no caso concreto, o primeiro passo é descobrir qual fato levou a prefeitura a alterar o cadastro. Foi apenas a inscrição da empresa naquele endereço? Houve alvará, vistoria, anúncio de atendimento ao público ou alguma modificação física no imóvel?
Em outras palavras, o CNPJ estabelece uma ligação cadastral entre a empresa e o endereço, mas não descreve, sozinho, como o imóvel é utilizado. Ele não informa quanto espaço a atividade ocupa, se existem clientes entrando e saindo, se há estoque, produção, equipamentos ou alterações na construção.
O ponto central não é apenas onde a empresa está registrada, mas o que efetivamente acontece no imóvel. A falta de atendimento ao público é relevante, mas pode não ser suficiente: trabalho administrativo, estoque, produção e prestação de serviços podem receber tratamentos diferentes conforme a legislação municipal.
3. Como Rio de Janeiro, Niterói e São Gonçalo tratam a questão?
Não existe uma regra municipal única. Uma mesma atividade exercida em residência pode receber tratamentos diferentes no Rio de Janeiro, em Niterói e em São Gonçalo. Por isso, a análise deve considerar o município, a legislação vigente no período discutido e os fatos concretos do imóvel.
Rio de Janeiro: área utilizada e condições da atividade
O regulamento carioca prevê hipótese de tributação residencial para imóvel de tipologia residencial cuja utilização não residencial seja de até 25 m². Além disso, a área residencial deve ser pelo menos igual à área destinada à atividade. O imóvel precisa apresentar uma delimitação perfeita entre ambas. É uma hipótese com requisitos próprios, prevista no art. 35, §§ 3º e 4º, do Decreto nº 14.327/1995. Regulamento do IPTU do Rio.
A prefeitura disponibiliza um requerimento específico, com indicação de documentos e plantas. Delimitar a área de trabalho pode, portanto, fazer diferença no pedido. Contudo, diferencie o tratamento do IPTU da autorização para exercer a atividade no local. Formulário municipal de utilização mista.
Há também um exemplo administrativo concreto: no processo 04/66/302.935/2021, a existência de alvará ativo não levou à alteração para uso não residencial, porque suas restrições eram compatíveis com as regras aplicáveis. O caso demonstra a importância de conferir o conteúdo da licença, além de sua existência. Decisão publicada no Diário Oficial de 4/7/2022, página 60.
Niterói: atividade pequena e sem atendimento ao público
Em Niterói, o art. 30, § 4º, da Resolução SMF nº 084/2023 prevê tributação residencial para casa ou apartamento com atividade econômica incipiente, em pequena escala, sem sinais exteriores que a identifiquem, sem modificações na construção e sem atendimento ao público.
Por exemplo, um profissional que trabalha com computador em um cômodo da casa ou um profissional que produza pratos caseiros congelados devem demonstrar como suas atividades atendem a essas condições. Portanto, a expressão “home office”, sozinha, não comprova os requisitos. Resolução publicada no Diário Oficial de 14/12/2023, página 8.
São Gonçalo: conferir a classificação e o cálculo
Em São Gonçalo, a análise parte do Código Tributário Municipal, Lei nº 041/2003, na compilação oficial localizada, de abril de 2024. Não encontramos atualização posterior pertinente a essa questão na pesquisa para o artigo.
O Código contém fatores de avaliação diferentes para tipos de construção, como residência, loja e sala comercial. Assim, é necessário verificar se a prefeitura alterou algum desses elementos e qual fundamento utilizou. A existência de CNPJ não demonstra, por si, que a construção passou a ter características de loja ou sala comercial. Código Tributário disponibilizado pela prefeitura.
O primeiro passo, portanto, é identificar quais elementos do cadastro e do cálculo foram alterados e confrontá-los com a legislação do município. Para quem era MEI no período discutido, essa análise deve incluir também a proteção estabelecida pela legislação federal.
4. CNPJ de MEI no endereço residencial: qual é a proteção no IPTU?
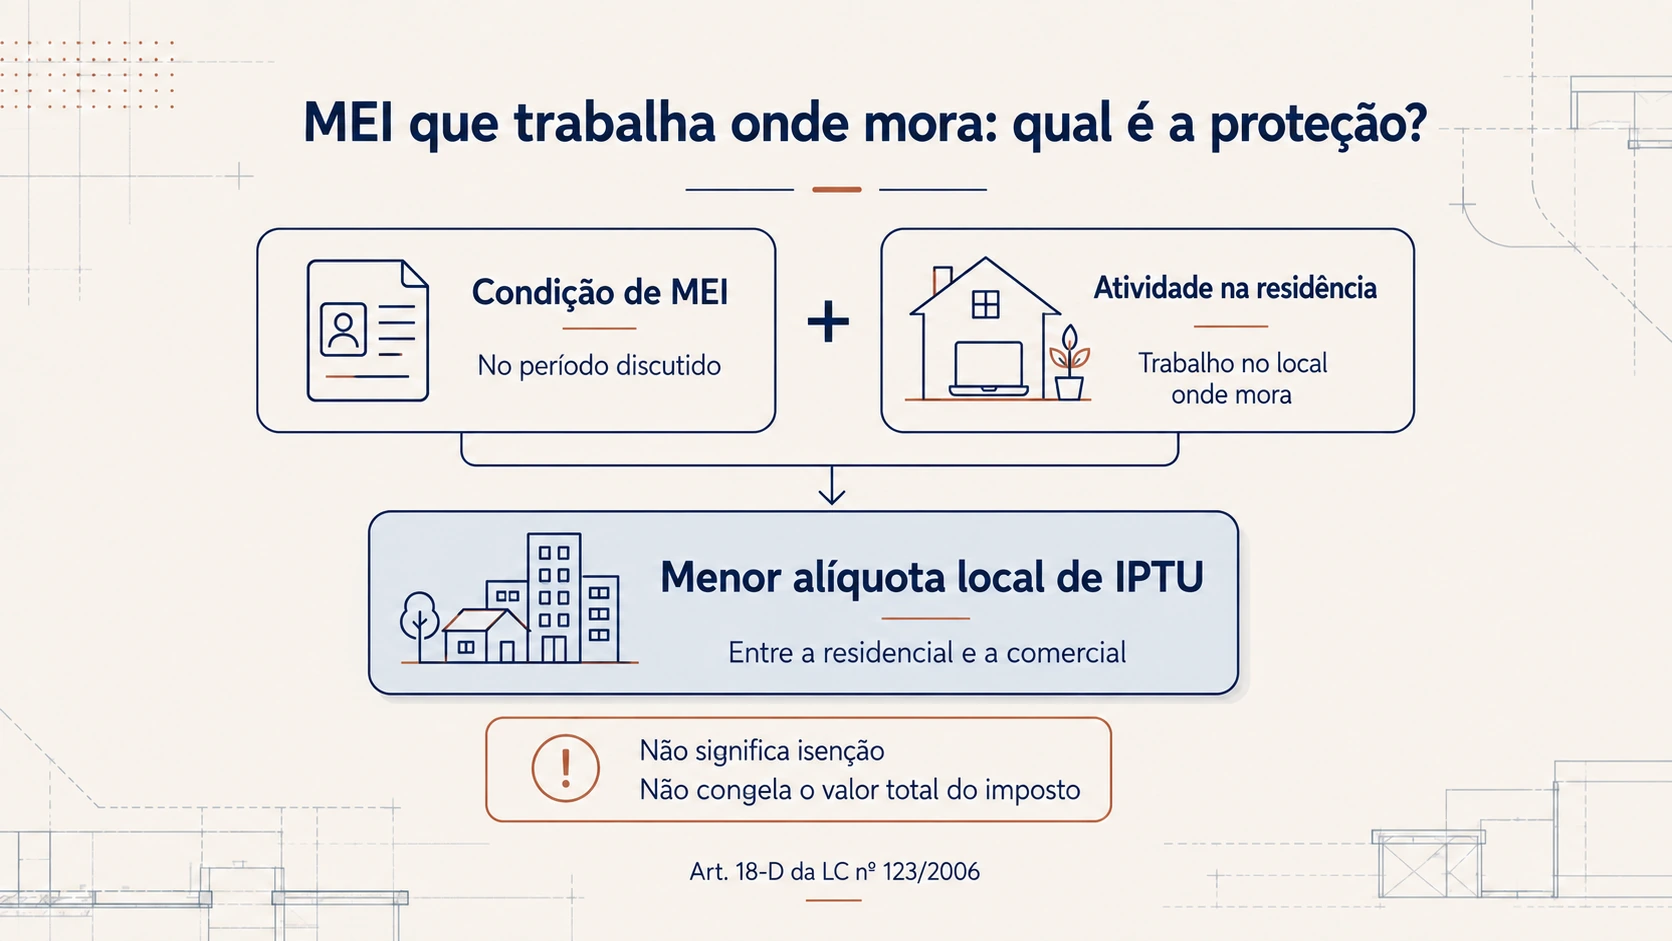
Para o MEI, existe uma regra específica. O art. 18-D da Lei Complementar nº 123/2006 determina a aplicação da menor alíquota vigente naquela localidade, residencial ou comercial, quando o microempreendedor individual exerce a atividade na própria residência.
Por isso, essa proteção pode ser especialmente relevante quando a prefeitura passa a aplicar uma alíquota comercial mais elevada depois da abertura do CNPJ. Para invocá-la, é necessário demonstrar que o contribuinte era MEI no período discutido e que a atividade era exercida no local onde morava.
A proteção alcança a alíquota, não necessariamente o valor total do carnê. Mesmo com a menor alíquota, o IPTU pode aumentar se a prefeitura modificar o valor venal ou outro elemento da base de cálculo. A regra também não representa uma isenção e não se estende automaticamente a todas as empresas do Simples Nacional.
5. CNPJ no endereço residencial: home office, inatividade e pessoa física
Expressões como “home office”, “empresa inativa” ou “endereço de referência” não resolvem, sozinhas, o enquadramento do imóvel. Cada situação precisa ser traduzida em fatos e documentos relacionados aos anos em discussão:
| Situação | O que precisa ser esclarecido |
|---|---|
| Atividade exercida como pessoa física | A ausência de CNPJ não afasta a análise do uso profissional. Importam a atividade, a área ocupada e eventual atendimento no local. |
| CNPJ aberto, mas empresa inativa | Os documentos de inatividade precisam corresponder aos anos discutidos. Também é necessário demonstrar a utilização residencial do imóvel. |
| Residência apenas como endereço de referência | Contratos, ordens de serviço e outros registros podem ajudar a demonstrar que o trabalho acontece no endereço dos clientes. |
| Home office | Descrever a dimensão da atividade, eventuais adaptações físicas e atendimento. Trabalhar com computador em casa exige análise diferente de manter uma estrutura para receber clientes. |
| Moradia com atendimento, estoque ou produção | É preciso verificar a extensão dessa utilização e a possibilidade de enquadramento como uso misto ou não residencial. |
| Atividade encerrada ou transferida | Esclareça a data da mudança e os registros ainda ativos, pois a situação atual pode diferir daquela dos anos cobrados. |
No caso de CNPJ inativo, as declarações encaminhadas à Receita Federal podem ajudar a demonstrar a situação da empresa nos anos discutidos. No entanto, apresente também provas sobre a utilização do imóvel. A ausência de faturamento, por sua vez, não esclarece necessariamente se houve trabalho no local.
Essa distinção também interessa a quem cedeu o endereço da própria casa à empresa de um familiar: é preciso explicar quem mora ali e o que a empresa efetivamente faz no imóvel.
6. O Google Meu Negócio pode indicar atividade comercial no imóvel?
Pode, mas apenas como indício. O Perfil da Empresa no Google, anteriormente chamado de Google Meu Negócio, pode revelar como a própria empresa apresentava sua atividade ao público. Um anúncio que convida clientes ao imóvel e mostra fotografias de uma recepção, por exemplo, precisará ser explicado se o proprietário sustentar que não havia atendimento no local.
Contudo, o peso dessa prova depende do contexto, de sua data e de sua correspondência com a realidade. O perfil pode ajudar a demonstrar como a empresa divulgava sua atividade, mas não substitui os documentos cadastrais, fiscais e materiais do imóvel.
As diretrizes do Google distinguem as empresas que recebem clientes daquelas que prestam serviços no endereço do consumidor. Para estas últimas, a plataforma orienta que o endereço residencial não seja exibido ao público. Essa configuração deve corresponder à operação real da empresa. Ver Diretrizes do Perfil da Empresa no Google.
7. CNPJ no endereço residencial: quais provas reunir para revisar o IPTU?
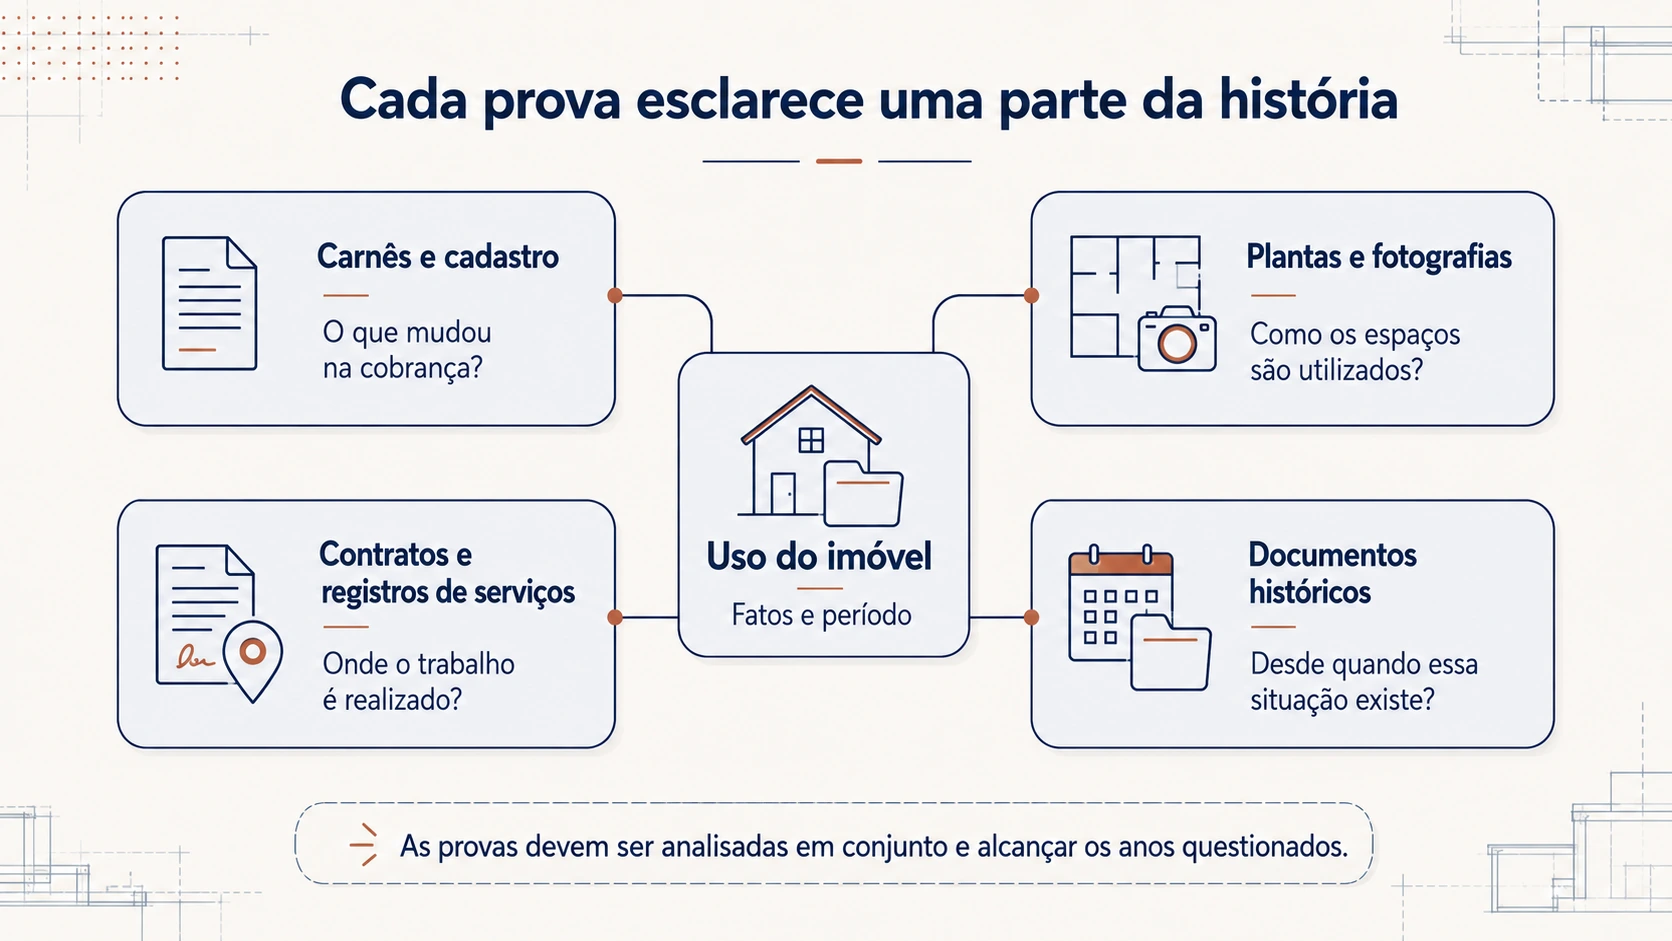
Nenhum documento isolado costuma explicar toda a utilização do imóvel. O conjunto das provas deve formar uma história coerente e responder a três perguntas: como os moradores e a empresa usavam o imóvel, quanto espaço a atividade ocupava e desde quando essa situação existia.
A seleção de documentos pode incluir:
- Carnês e histórico cadastral: para identificar a alteração, os exercícios atingidos e a diferença cobrada.
- Fotografias datadas, plantas e medidas: para mostrar a organização da residência e a área destinada ao trabalho.
- Contas de consumo e documentos de moradia: para ajudar a demonstrar a ocupação residencial no período.
- Contratos e registros dos serviços: para esclarecer onde o profissional trabalha e se atende na residência.
- Alvarás e documentos empresariais: para conferir as atividades autorizadas, restrições, datas de abertura, transferência ou encerramento.
- Documentos do condomínio e eventual vistoria: para complementar a descrição do uso, conforme o caso e as exigências municipais.
Uma conta de energia, isoladamente, pode não distinguir uma residência de um imóvel onde também se trabalha com computador. Já uma planta, acompanhada de fotografias e da descrição da atividade, pode esclarecer como os moradores e a empresa usam os espaços.
A prova deve alcançar os anos questionados. No Rio, o formulário de alteração para utilização residencial prevê documentos de consumo relativos a janeiro de cada exercício para o qual se pretende a mudança. Fotografias recentes, portanto, podem precisar de complementação histórica. Documentação indicada pela prefeitura do Rio.
8. Como mudar o IPTU comercial para residencial?
O caminho depende da causa do enquadramento. Pode haver um erro cadastral, uma atividade compatível com o tratamento residencial ou uma mudança real de uso — como o encerramento de um estabelecimento que passou a servir exclusivamente de moradia. Cada hipótese pode exigir um pedido e provas diferentes.
Em primeiro lugar, obtenha o histórico cadastral e, quando existente, o processo que fundamentou a alteração. Esses documentos ajudam a descobrir quando a prefeitura passou a considerar o imóvel comercial, quais elementos ela modificou e que informações utilizou.
Em seguida, é preciso confrontar esses fatos com a legislação vigente em cada exercício, identificar o procedimento administrativo adequado e delimitar os anos e valores que poderão ser discutidos. O trabalho jurídico pode auxiliar na organização das provas e na escolha entre correção cadastral, impugnação do lançamento, pedido de revisão ou medida judicial.
Se for necessária uma ação judicial, a escolha da medida e do juízo dependerá do objeto da discussão e das provas exigidas. Também devem ser considerados o valor envolvido, o possível custo de uma perícia e quem possui legitimidade para formular o pedido, especialmente quando o proprietário do imóvel e o titular da empresa são pessoas diferentes.
Antes do vencimento, esclareça como o pedido afeta a cobrança. O simples protocolo de uma solicitação não suspende automaticamente a exigência do IPTU. Esse efeito depende da medida adotada e dos requisitos legais aplicáveis.
9. É possível pedir restituição do IPTU pago a mais?
Pode haver restituição quando o contribuinte demonstra que pagou um valor indevido ou superior ao devido. Para isso, é necessário identificar os exercícios discutidos, comprovar os pagamentos e calcular qual seria o valor correto de cada lançamento.
Em outras palavras, corrigir o cadastro para os próximos anos e restituir pagamentos anteriores são questões distintas. O reconhecimento da utilização residencial atual não cancela automaticamente os lançamentos passados nem produz, sozinho, a devolução dos valores.
Como regra, a restituição de tributo pago indevidamente está sujeita ao prazo de cinco anos contado do pagamento, consideradas as particularidades do caso. A documentação histórica será decisiva, pois as provas devem demonstrar que a mesma situação existia em cada um dos exercícios incluídos no pedido.
10. Vale a pena contratar um endereço comercial ou coworking?
Pode valer a pena por razões empresariais, como privacidade, recebimento de clientes, correspondência e necessidade de um espaço separado da residência. Antes de contratar o serviço apenas para evitar um IPTU comercial, porém, convém esclarecer se o aumento atual é realmente devido.
A comparação deve incluir não apenas o aluguel, mas também eventuais taxas, deslocamentos e efeitos tributários. Por isso, se houver fundamento para rever a cobrança atual, o custo do coworking poderá deixar de representar a economia esperada.
Também é preciso distinguir uma sala onde a atividade efetivamente acontece de um serviço que fornece apenas endereço para correspondência ou cadastro. Alterar agora o endereço da empresa não apaga a discussão sobre a utilização da residência nos anos anteriores.
11. CNPJ no endereço residencial: quando avaliar a cobrança do IPTU?
Uma avaliação mais aprofundada pode ser especialmente útil quando:
- a classificação do imóvel mudou depois da abertura do CNPJ ou da emissão de um alvará;
- a família continua morando no local e não houve transformação física compatível com um estabelecimento comercial;
- a empresa não recebe público, não mantém estoque ou exerce a maior parte de suas atividades em outros endereços;
- a prefeitura aplicou uma alíquota comercial mais elevada a um imóvel utilizado por MEI;
- a alteração atingiu vários exercícios ou produziu uma diferença econômica relevante;
- existem carnês, documentos empresariais e outras provas capazes de reconstruir a utilização do imóvel no período.
Por outro lado, a análise também pode concluir que o enquadramento está de acordo com a legislação ou que o possível benefício não justifica o custo do procedimento. A pergunta “CNPJ no endereço residencial aumenta o IPTU?” não possui uma resposta universal; ainda assim, o uso do imóvel, a regra municipal e as provas disponíveis permitem respondê-la de maneira objetiva.
Quer saber se a revisão faz sentido para o seu imóvel?
Se o IPTU aumentou depois da abertura do CNPJ, reúna o carnê atual, os anteriores, os dados cadastrais do imóvel e os documentos da empresa. Prepare também uma descrição objetiva: quem mora no local, qual atividade é exercida, quanto espaço ela ocupa, se há atendimento ao público e desde quando essa situação existe.
Com esse material, uma avaliação individual pode identificar as provas que ainda faltam, estimar o valor envolvido e indicar o caminho adequado — inclusive quando a recomendação mais prudente for não prosseguir com o questionamento.