Revisado em 6 de setembro de 2026.
A dúvida geralmente começa quando o proprietário recebe o carnê do IPTU e considera a cobrança excessiva. Às vezes, compara o valor com o de um imóvel vizinho, aparentemente semelhante. Em outras situações, observa que o imposto aumentou muito mais do que esperava. Essa percepção justifica uma conferência mais cuidadosa. Entre as possíveis explicações está o IPTU com metragem errada.
Ao consultar os dados cadastrais do imóvel, o proprietário percebe, por exemplo, que a Prefeitura considera uma área construída de 185 m², enquanto o projeto indica apenas 125 m². Os carnês antigos mostram que os mesmos 185 m² vêm sendo utilizados há vários anos. Imagens históricas disponíveis em serviços como o Google Earth também não revelam qualquer ampliação aparente da construção.
Seria um erro da Prefeitura?
A diferença é um sinal importante, mas ainda não permite responder. A planta pode estar desatualizada, a Prefeitura pode ter incluído uma garagem, varanda ou cobertura, ou os documentos podem adotar critérios de medição diferentes.
A revisão da metragem, portanto, deve começar pela análise jurídica e documental do caso, eventualmente apoiada por uma avaliação técnica do imóvel. O resultado pode apontar para uma redução do IPTU ou para a recomendação de não prosseguir com o questionamento.
Em resumo
- Uma diferença entre o cadastro e a planta do imóvel é um indício, não uma prova de cobrança indevida.
- A apuração exige conferir a área usada no lançamento, comparar os exercícios e aplicar a legislação municipal.
- A revisão pode reduzir o IPTU, manter a cobrança ou revelar uma área superior à cadastrada.
Neste artigo
- 1. IPTU caro significa que existe algum erro?
- 2. Como consultar o espelho do IPTU e conferir a área construída?
- 3. IPTU com metragem errada: medição ou classificação da área?
- 4. Uma grande diferença comprova um IPTU com metragem errada?
- 5. Quais documentos ajudam a avaliar o caso?
- 6. Como pedir a revisão de IPTU à Prefeitura?
- 7. Qual é a diferença entre impugnar o lançamento e pedir sua revisão?
- 8. Quando o IPTU com metragem errada pode chegar à Justiça?
- 9. O que pode ser pedido judicialmente?
- 10. Qual é a importância da perícia?
- 11. O que aconteceu no caso do Complexo JK?
- 12. A revisão de um IPTU com metragem errada pode aumentar a cobrança?
- 13. Quando vale a pena questionar um IPTU com metragem errada?
- Fontes e referências consultadas
1. IPTU caro significa que existe algum erro?
Não necessariamente.
Em primeiro lugar, o IPTU é calculado sobre o valor venal do imóvel. Para estimá-lo, a legislação municipal pode considerar localização, área do terreno, área construída, idade, utilização, padrão da construção e outros elementos.
A comparação com imóveis vizinhos é apenas um ponto de partida para conferir o cadastro. Duas casas semelhantes podem ter terrenos, reformas, padrões construtivos ou enquadramentos fiscais diferentes.
Na comparação entre imóveis, convém separar o IPTU bruto dos descontos concedidos e das taxas cobradas no mesmo documento. Uma diferença no valor final pode decorrer, por exemplo, de desconto por pagamento em dia, e não da metragem.
Além disso, o aumento pode decorrer da atualização dos valores utilizados pela Prefeitura, sem qualquer mudança na metragem. Por isso, antes de pedir a revisão de IPTU, é preciso identificar os dados empregados no cálculo e descobrir qual deles explicaria a cobrança considerada excessiva.
2. Como consultar o espelho do IPTU e conferir a área construída?
O carnê nem sempre apresenta todas as informações utilizadas pela Prefeitura. Além do espelho do IPTU, o proprietário pode precisar consultar a ficha de lançamento ou a memória de cálculo.
Além disso, a denominação e o conteúdo desses documentos variam entre os municípios. Em alguns portais, o espelho do IPTU ou o extrato cadastral mostra apenas dados gerais sobre o imóvel, enquanto a ficha de lançamento discrimina a área efetivamente utilizada no cálculo, o valor venal, a alíquota, os descontos e as demais cobranças.
Esses documentos podem informar:
- área do terreno, área privativa, área comum, garagem e área tributável;
- utilização residencial ou comercial;
- idade e padrão construtivo;
- valor venal e alíquota;
- histórico de alterações cadastrais.
Na prática, a conferência deve seguir uma ordem: localizar a área tributável usada no lançamento; identificar sua composição; verificar o critério da legislação municipal vigente em cada exercício; conferir o valor venal e a alíquota; e comparar o IPTU bruto, sem confundi-lo com descontos ou taxas cobradas no mesmo documento.
Se o espelho do IPTU ou a ficha de lançamento indicar uma área inesperada, convém procurar a origem da informação. A cópia do processo administrativo pode conter relatórios, croquis, vistorias e memórias de cálculo.
Quando a alteração resultou de fotografia aérea, satélite, drone ou georreferenciamento, o contribuinte deve solicitar as imagens e a identificação das superfícies incluídas. Esses recursos ajudam a localizar construções e modificações. A classificação fiscal de cada área dependerá de suas características e da legislação municipal.
A consulta aos documentos de cada exercício também permite comparar a evolução do cadastro e do cálculo. Em um possível caso de IPTU com metragem errada, a repetição da mesma metragem durante anos pode reforçar a hipótese de um erro antigo. Por outro lado, uma mudança recente ajuda a localizar o momento da atualização cadastral.
3. IPTU com metragem errada: medição ou classificação da área?
Um caso de IPTU com metragem errada pode envolver dois problemas.
O primeiro é numérico: o cadastro informa 185 m², enquanto o levantamento técnico identifica 125 m² segundo o critério aplicável.
O segundo está na classificação. A dimensão física pode estar correta, porém a Prefeitura incluiu uma superfície que o proprietário considera descoberta, comum ou não computável.
Essa discussão pode envolver:
- garagens e vagas cobertas;
- varandas, sacadas e terraços;
- piscinas e áreas de lazer;
- toldos, coberturas leves e abrigos;
- áreas comuns de condomínios.
As regras variam entre os municípios. Uma área aberta nas laterais, por exemplo, ainda pode ser considerada construída em razão da cobertura, da estrutura fixa e do uso permanente.
Em Niterói, o Conselho de Contribuintes examinou uma cobertura de lona sustentada por estrutura fixa. A primeira decisão havia excluído o toldo, mas o Conselho reincluiu 43,40 m² na área tributável ao considerar suas características e utilização. O caso mostra que o nome ou o material da cobertura não resolvem a questão. Acórdão nº 3.400/2024 de Niterói
4. Uma grande diferença comprova um IPTU com metragem errada?
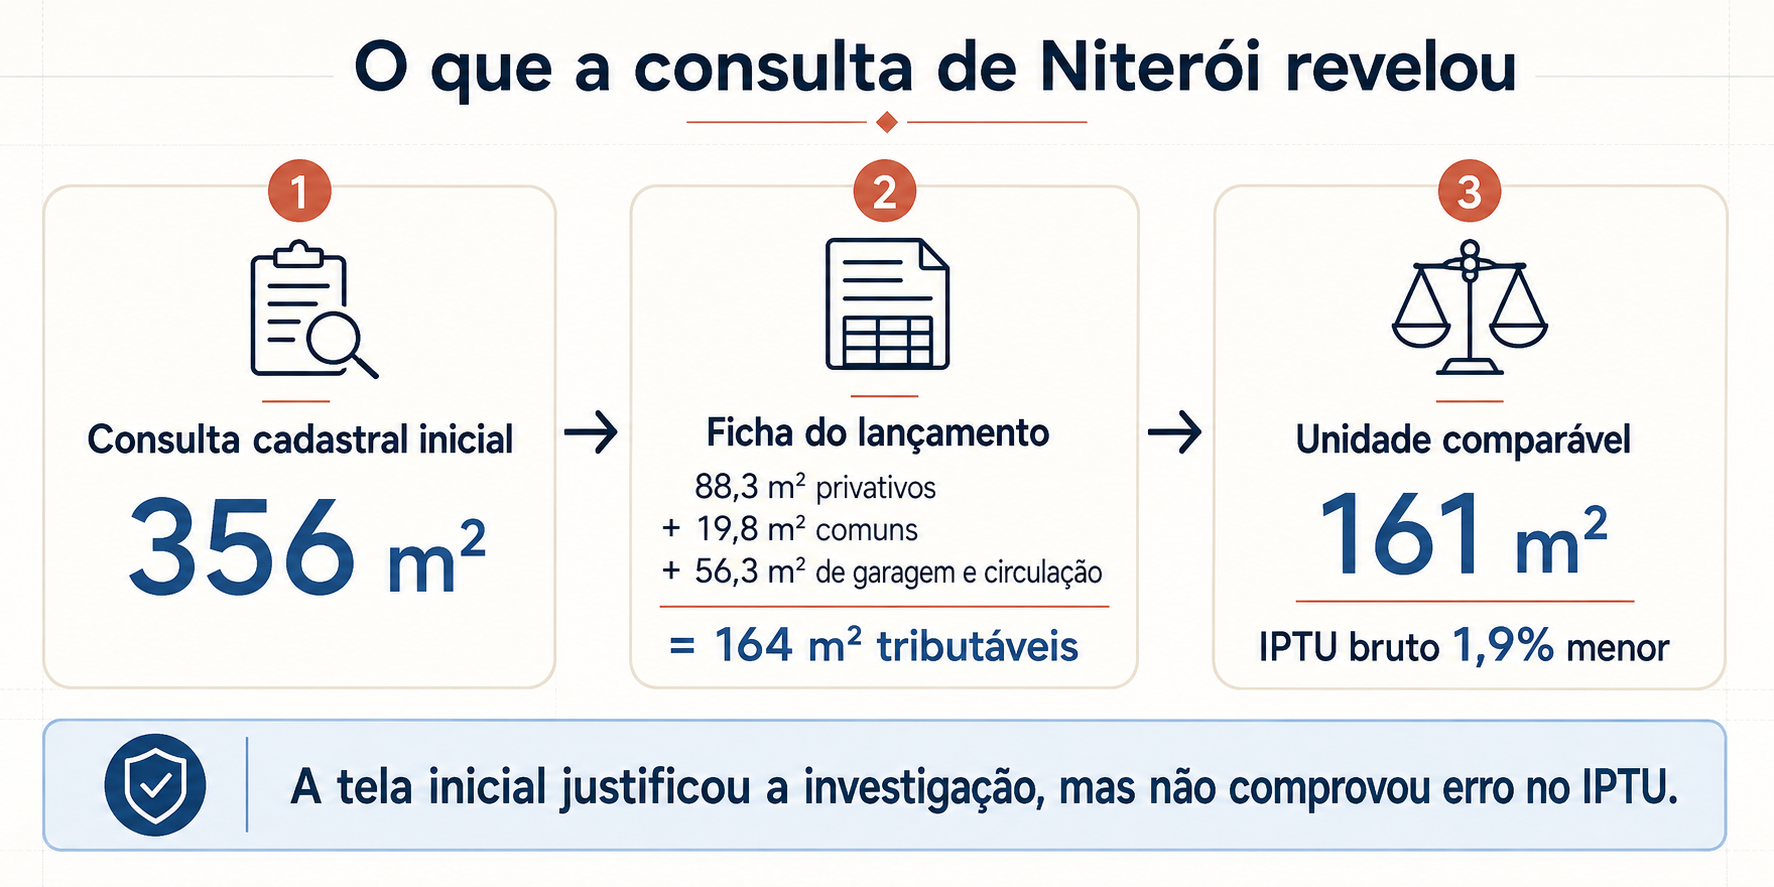
Por exemplo, um caso concreto mostra o cuidado necessário. Em uma consulta pública de Niterói, a tela de dados cadastrais exibia 356 m² para um apartamento que, segundo uma avaliação judicial e anúncios de unidades equivalentes, teria aproximadamente 85 a 90 m². A diferença parecia indicar um erro expressivo.
A ficha de lançamento de 2026, porém, revelou que o IPTU não havia sido calculado sobre os 356 m². O documento discriminava 88,3 m² de área privativa, 19,8 m² de área comum e 56,3 m² de garagem, chegando a 164 m² de área tributável após o arredondamento.
Além disso, outra unidade do mesmo condomínio apresentava 161 m² tributáveis e um IPTU bruto apenas 1,9% menor. A aparente inconsistência da primeira tela, portanto, não demonstrou cobrança excessiva. O caso mostrou que documentos diferentes podem empregar conceitos distintos e que a conclusão depende da ficha de lançamento, da memória de cálculo e da legislação municipal.
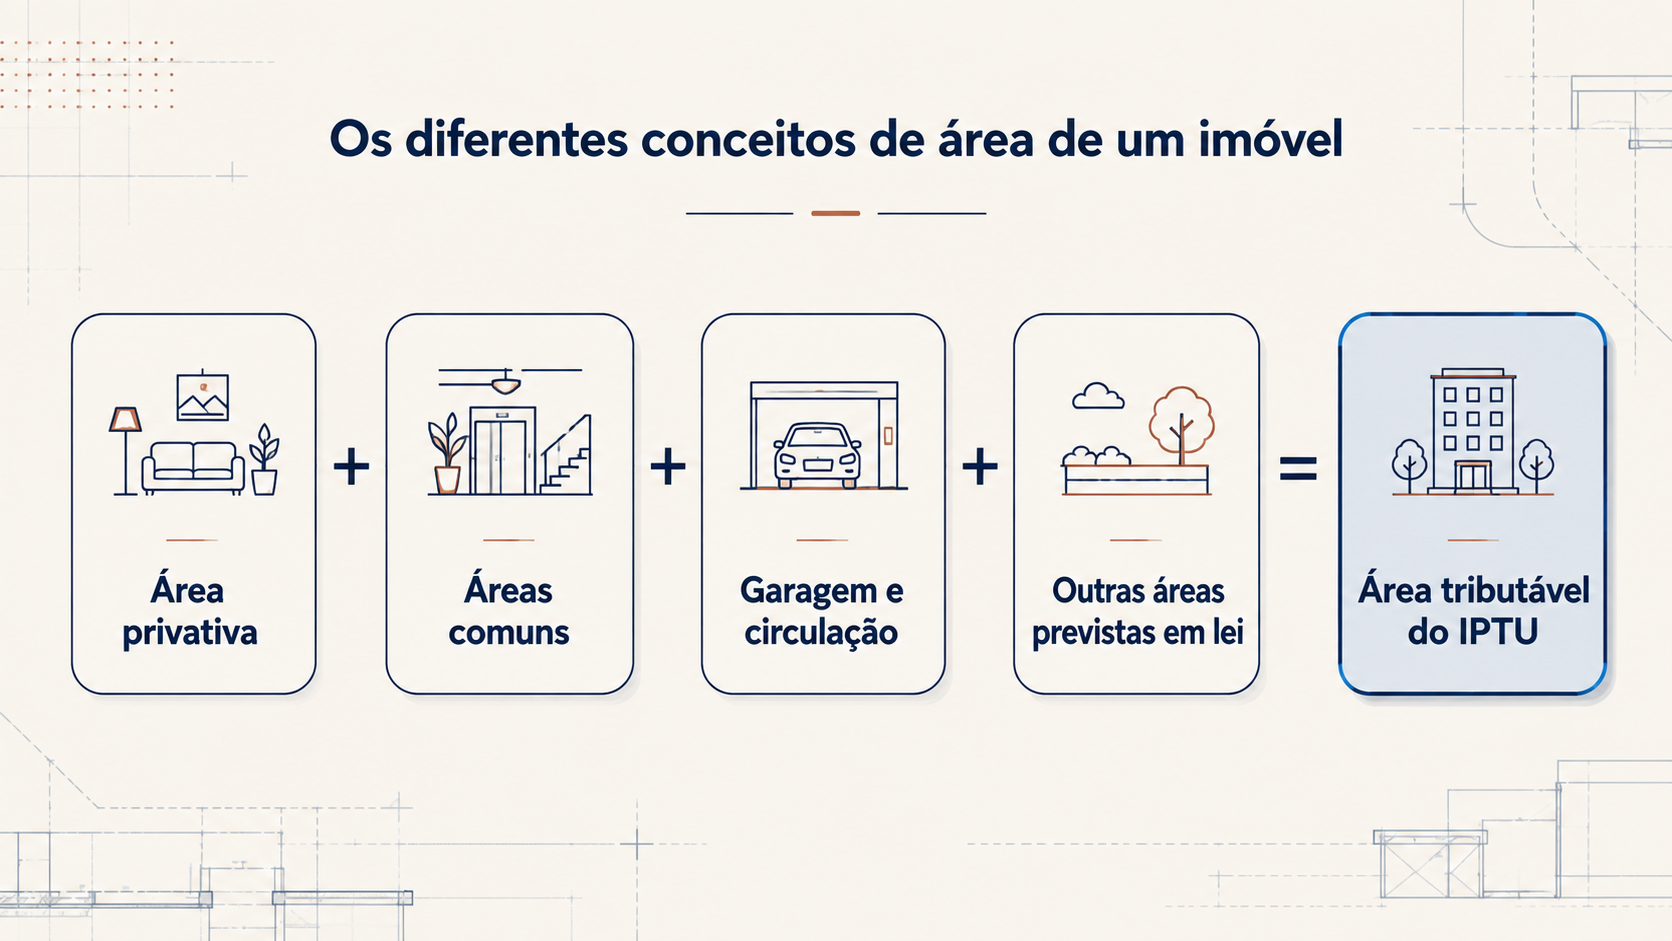
Em Niterói, a área edificada tributável dos apartamentos compreende a área privativa, a parcela das áreas comuns e a área de garagem, inclusive os espaços destinados à manobra e circulação de veículos, conforme prevê a legislação municipal reunida na Coletânea da Legislação Tributária de Niterói.
5. Quais documentos ajudam a avaliar o caso?
A conferência pode começar com:
- carnê atual, carnês antigos, espelho do IPTU, ficha de lançamento e memória de cálculo;
- matrícula, escritura ou documento de aquisição;
- planta aprovada, projeto, habite-se e memorial descritivo;
- levantamento arquitetônico ou topográfico atualizado;
- fotografias atuais e imagens históricas;
- documentos sobre reformas, ampliações ou demolições;
- processo administrativo e provas utilizadas pela fiscalização;
- comprovantes dos pagamentos que se pretende discutir.
Em seguida, para cada exercício, pode ser útil registrar em uma tabela a área tributável, o valor venal, a alíquota, o IPTU bruto, os descontos e as taxas adicionais. Essa comparação ajuda a descobrir se a variação da cobrança decorreu da metragem ou de outro componente do lançamento.
No entanto, esses documentos podem adotar critérios diferentes. A matrícula, a planta e o cadastro municipal nem sempre descrevem a mesma espécie de área. A análise conjunta deve esclarecer a razão da divergência.
Da mesma forma, devem ser conferidas a data em que a metragem entrou no cadastro, as estruturas consideradas pela Prefeitura, os lançamentos pagos ou em aberto e a diferença estimada no imposto.
As imagens históricas ajudam a mostrar que o imóvel não sofreu ampliação. Para definir a área atual e classificar cada superfície, poderá ser necessário um levantamento assinado por arquiteto ou engenheiro.
Ao final, a documentação deve responder a duas perguntas: existe erro segundo a regra municipal e o benefício econômico esperado justifica o procedimento? Essa análise evita um pedido baseado apenas na diferença entre dois números.
Antes de pedir a revisão
- Obter o espelho do IPTU, a ficha de lançamento e a memória de cálculo.
- Comparar os dados e valores dos diferentes exercícios.
- Verificar a legislação municipal aplicável a cada período.
- Medir e classificar as áreas com apoio técnico, quando necessário.
- Escolher a medida administrativa ou judicial após a análise do caso.
6. Como pedir a revisão de IPTU à Prefeitura?
Assim, confirmada uma divergência consistente, o proprietário pode pedir a correção cadastral e a revisão da cobrança. O canal, os documentos e os prazos dependem do município.
No Rio de Janeiro, a Secretaria de Fazenda disponibiliza formulários para redução de área e regularização de erro cadastral. A regra geral prevê 60 dias para impugnar o lançamento de IPTU. Formulários do IPTU do Rio de Janeiro e Decreto nº 14.602/1996
Em Niterói, existe revisão cadastral a pedido do contribuinte. A impugnação de lançamento deve ser apresentada, em regra, em 30 dias da ciência. O Conselho de Contribuintes já decidiu que um pedido autônomo de revisão não serve para reabrir o prazo perdido. Acórdão nº 3.569/2026 de Niterói
São Gonçalo possui procedimentos denominados “Revisão de Área Construída”, “Revisão de Metragem” e “Retificação de Dados Cadastrais”. A impugnação de uma exigência também tem, em regra, prazo de 30 dias da intimação. Código Tributário de São Gonçalo e Portaria SEMAD nº 47/2022
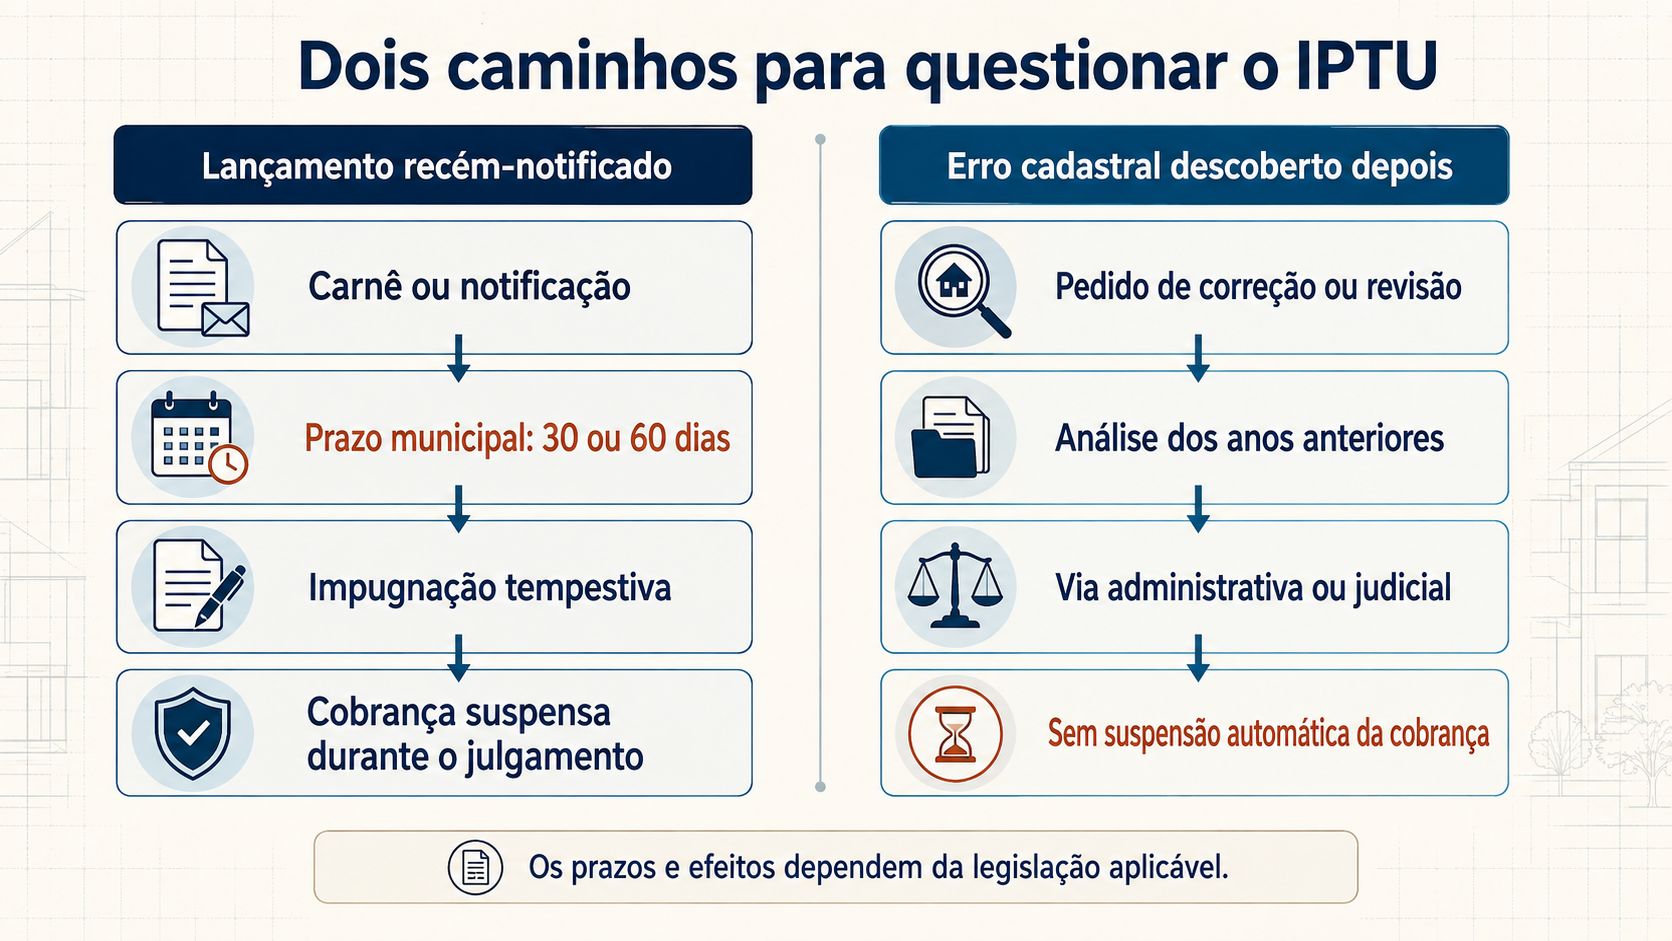
Atenção ao prazo: a impugnação apresentada no prazo da legislação municipal pode suspender a cobrança durante o processo administrativo. Um pedido posterior de revisão, em regra, não produz automaticamente o mesmo efeito.
7. Qual é a diferença entre impugnar o lançamento e pedir sua revisão?
Ao receber o carnê, uma notificação ou um lançamento complementar, o contribuinte pode apresentar impugnação no prazo previsto pela legislação municipal. Quando tempestiva e admitida no procedimento próprio, essa defesa instaura a discussão administrativa e suspende a cobrança do crédito enquanto aguarda julgamento, conforme o artigo 151, III, do Código Tributário Nacional. Por isso, o lançamento recém-comunicado exige atenção imediata. Código Tributário Nacional
Por outro lado, a perda do prazo modifica essa situação. Conforme a legislação local e as circunstâncias do caso, ainda poderá ser possível pedir a correção do cadastro, provocar a revisão do lançamento ou recorrer ao Judiciário. Esse pedido posterior não possui o mesmo efeito da impugnação tempestiva e, em regra, não impede o prosseguimento da cobrança.
Também não existe um único prazo de cinco anos para todas as medidas. Na ação destinada a anular um lançamento de ofício, o STJ adota o prazo de cinco anos a partir de sua notificação. Para recuperar IPTU já pago, o prazo normalmente é contado do pagamento. A revisão administrativa segue as regras de cada município. Tema 229 do STJ
Um erro cadastral antigo pode ter atingido vários exercícios, mas cada lançamento precisa ser examinado separadamente. Deve-se distinguir o que ainda está em aberto do que já foi pago, pois os prazos e as medidas possíveis não são necessariamente os mesmos.
8. Quando o IPTU com metragem errada pode chegar à Justiça?
Segundo o Diagnóstico do Contencioso Judicial Tributário Brasileiro, realizado pelo Insper e publicado pelo Conselho Nacional de Justiça em 2022, o IPTU foi o tributo com maior índice de discussão no Poder Judiciário, representando aproximadamente 25% da amostra analisada. Relatório do CNJ e do Insper
De fato, o levantamento abrange diferentes conflitos, inclusive cobranças promovidas pelos municípios. O IPTU alcança milhões de imóveis, é lançado todos os anos e cada exercício não pago pode originar uma nova dívida. Existem ainda discussões sobre propriedade, isenções, valor venal, alíquotas, prescrição e outras matérias.
No caso da metragem, a Justiça pode ser necessária quando a Prefeitura rejeita a correção, modifica o cadastro apenas para os anos seguintes, recusa a restituição ou mantém cobranças baseadas na área contestada.
Em regra, o contribuinte pode recorrer diretamente ao Judiciário. O procedimento administrativo continua útil para obter documentos, conhecer os fundamentos da Prefeitura e delimitar os lançamentos discutidos.
Por isso, antes da ação, devem ser avaliados o valor econômico, a qualidade da prova e o custo de eventual perícia. Os elementos reunidos para o pedido administrativo também ajudam a definir se a discussão judicial é proporcional ao resultado esperado.
9. O que pode ser pedido judicialmente?
Conforme a situação, a Justiça poderá reconhecer a área correta, determinar o recálculo do imposto e afastar lançamentos feitos em valor superior ao devido.
Além disso, os pagamentos anteriores podem ser objeto de restituição, desde que abrangidos pelo prazo aplicável. É necessário indicar os exercícios questionados e formular expressamente cada resultado pretendido.
O ajuizamento da ação não suspende automaticamente a cobrança. Quando o IPTU continua exigível, o contribuinte pode precisar de uma decisão provisória ou de outra providência prevista no artigo 151 do Código Tributário Nacional.
Se a Prefeitura já tiver proposto execução fiscal, a estratégia dependerá da fase da cobrança e das provas disponíveis. Uma citação judicial não deve ser tratada como simples continuação do pedido administrativo: há prazos processuais e possibilidade de penhora.
Existe ainda uma diferença entre corrigir a CDA e rever o próprio lançamento. A CDA é o título utilizado na execução fiscal e, em determinadas situações, seus erros formais ou materiais podem ser corrigidos. No entanto, se a metragem equivocada alterou a base de cálculo do IPTU, o vício pode estar na constituição do crédito. Nesse caso, a cobrança não é necessariamente corrigida pela simples substituição da CDA ou pela redução aritmética do débito.
Reconhecido o vício, pode ser necessário realizar um novo lançamento, desde que ainda não tenha terminado o prazo decadencial. Essa consequência não decorre automaticamente de qualquer divergência cadastral: depende da prova, da repercussão do erro no cálculo e das circunstâncias da execução fiscal.
Algumas defesas são examinadas com documentos já existentes. A divergência sobre metragem frequentemente exige medição, vistoria ou prova pericial. Essa necessidade influencia a escolha da medida judicial e deve ser identificada desde o início.
10. Qual é a importância da perícia?
Carnês, plantas, fotografias e imagens de satélite podem indicar a divergência e reconstruir o histórico do imóvel. Nem sempre esclarecem, contudo, quais superfícies integram a área tributável.
Um laudo elaborado por arquiteto ou engenheiro pode medir o imóvel, descrever suas estruturas e comparar os resultados com o cadastro. Na esfera judicial, o juiz também pode nomear um perito independente.
Nesse sentido, a perícia ganha importância quando as partes discordam sobre a existência de uma construção, a dimensão de uma área ou a classificação de uma cobertura. O trabalho técnico deverá dialogar com a legislação municipal, pois a medição física representa apenas uma parte da análise.
Por isso, o custo e o tempo da perícia precisam entrar na avaliação econômica. Em imóveis de maior valor ou em erros repetidos durante vários anos, a diferença acumulada pode justificar esse investimento. Em outros casos, o custo da prova pode superar o possível benefício.
11. O que aconteceu no caso do Complexo JK?
Uma decisão do Tribunal de Justiça de São Paulo mostra como a divergência pode estar na classificação da área.
No Complexo JK, a Prefeitura considerava 59.533 m² de área construída. A contribuinte sustentava que 3.360 m² correspondiam a uma área comum descoberta, incluída indevidamente nos lançamentos de 2018 a 2021.
O TJSP examinou o memorial de incorporação, a matrícula posteriormente corrigida e a perícia judicial. Reconheceu a área de 56.173 m² e determinou a revisão dos lançamentos. Apelação nº 1023227-37.2023.8.26.0053
Mais de R$ 15 milhões estavam envolvidos entre depósito judicial e seguro-garantia. Esse montante não foi uma restituição recebida pela contribuinte.
No entanto, a primeira sentença havia determinado a devolução de valores. O Tribunal retirou essa parte porque a ação não continha pedido de restituição. Permaneceram a revisão dos lançamentos e a emissão dos carnês com a área correta.
Por fim, o processo evidencia a importância da perícia, da análise conjunta dos documentos e da formulação completa dos pedidos. A decisão aplicou a legislação de São Paulo; sua conclusão sobre a área descoberta não se transfere automaticamente para outros municípios.
12. A revisão de um IPTU com metragem errada pode aumentar a cobrança?
Atenção: a revisão pode confirmar a metragem utilizada ou identificar ampliação, cobertura ou outra construção ausente do cadastro, com possibilidade de aumento da cobrança.
O Superior Tribunal de Justiça admite a revisão dos lançamentos quando a correção decorre de um fato que não era conhecido ou não estava comprovado anteriormente, respeitado o prazo que limita o direito da Fazenda. Essa orientação consta do Tema Repetitivo 387. Tema 387 do STJ
O Tribunal de Justiça do Rio de Janeiro vem aplicando esse entendimento em casos nos quais georreferenciamento ou outros elementos revelaram área superior à cadastrada. Em uma dessas ações, o cadastro indicava 341 m² e a área apurada era de 389 m². Apelação nº 0061900-73.2023.8.19.0001
Por isso, a avaliação deve considerar o imóvel inteiro, inclusive áreas que ainda não aparecem no cadastro. A hipótese central deste artigo continua sendo o erro antigo que aumentou lançamentos sucessivos. O risco de uma correção para cima é uma cautela prévia, não uma presunção contra o contribuinte.
13. Quando vale a pena questionar um IPTU com metragem errada?
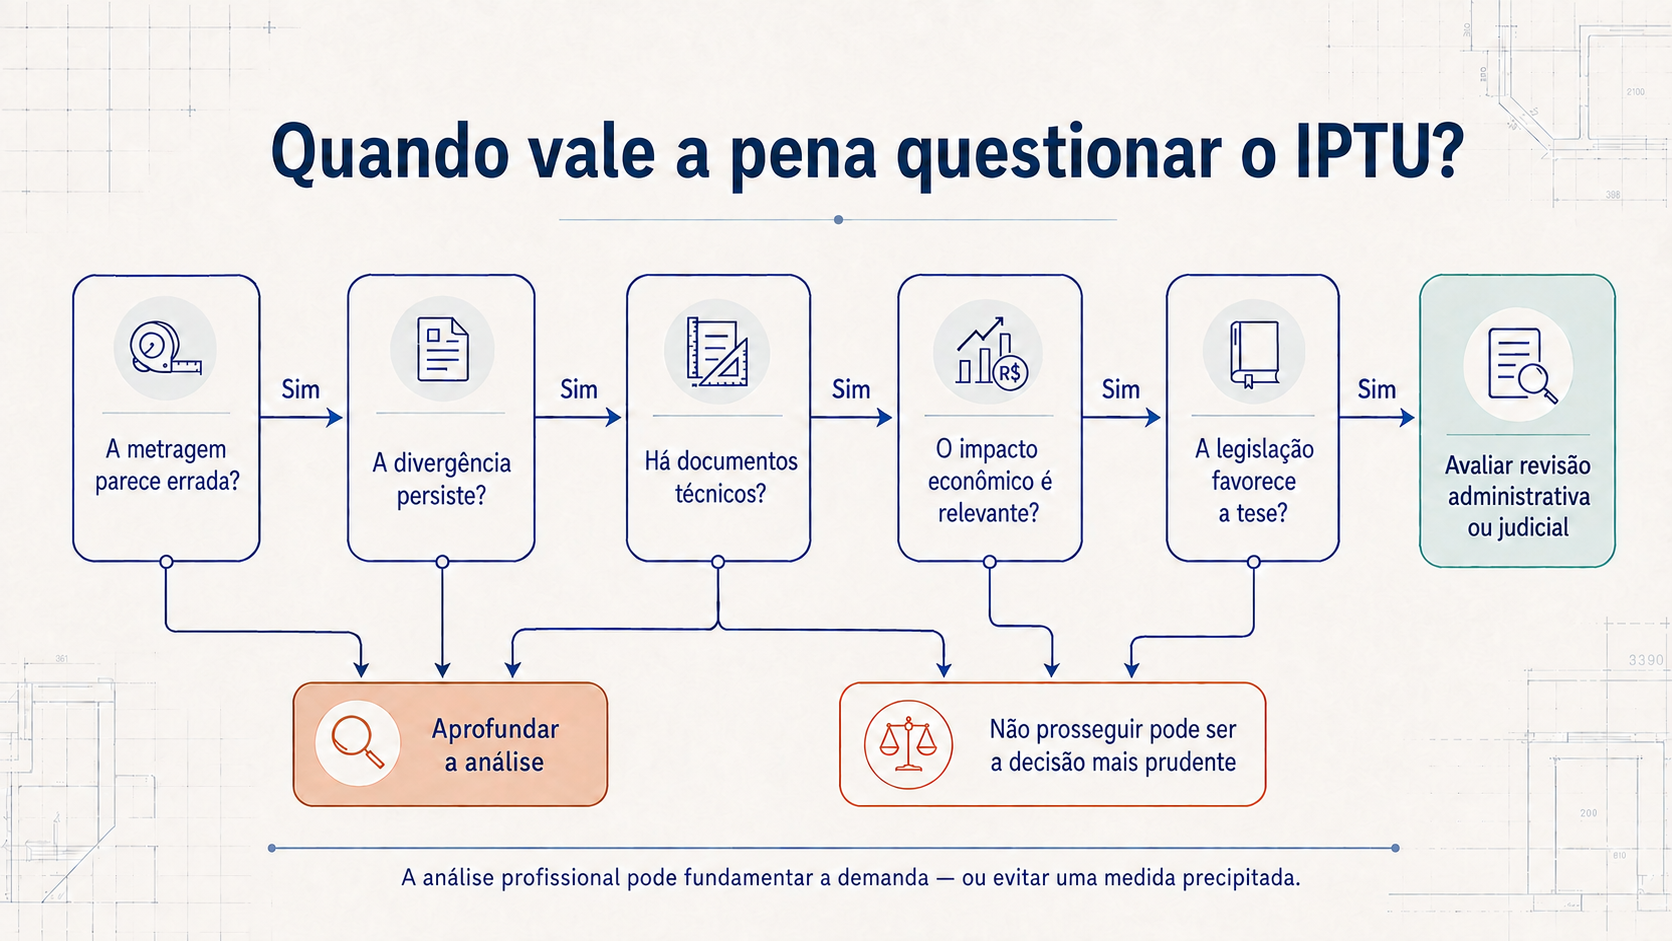
Assim, uma análise mais aprofundada pode ser recomendável quando:
- existe diferença relevante entre o cadastro e o levantamento técnico;
- os documentos indicam que a divergência está presente há vários anos;
- não houve ampliação capaz de explicar a área cadastrada;
- a Prefeitura incluiu uma superfície de classificação discutível;
- existem pagamentos recentes que podem ter sido excessivos;
- a economia potencial justifica o custo da análise e da prova;
- há documentos para reconstruir a situação de cada exercício.
Por outro lado, pode ser prudente encerrar a apuração quando a divergência decorre apenas de critérios de medição, a legislação inclui expressamente a área questionada ou a avaliação revela construções ainda não cadastradas.
Além disso, a seção de artigos sobre Direito Tributário reúne outras análises sobre lançamentos, bases de cálculo e recuperação tributária.
Quer saber se a revisão faz sentido para o seu imóvel?
O primeiro passo é reunir o carnê atual, o espelho do IPTU, as plantas disponíveis e os carnês dos anos anteriores.
A análise inicial de um possível IPTU com metragem errada procura sinais consistentes de erro, identifica os exercícios possivelmente atingidos e verifica a necessidade de um levantamento técnico.
O objetivo não é prometer uma redução. É definir o caminho mais seguro: pedir a correção administrativa, avaliar uma medida judicial ou recomendar que o proprietário não prossiga com o questionamento.
O conteúdo é informativo. Prazos, procedimentos, documentos e resultados dependem da legislação municipal, da situação física do imóvel e das circunstâncias de cada caso. Não há promessa de redução ou restituição.
Fontes e referências consultadas
- Código Tributário Nacional
- Diagnóstico do Contencioso Judicial Tributário Brasileiro — CNJ e Insper
- Tema Repetitivo 387 do STJ
- Tema Repetitivo 229 do STJ
- Formulários de atualização cadastral do IPTU do Rio de Janeiro
- Decreto nº 14.602/1996 do Município do Rio de Janeiro
- Secretaria Municipal de Fazenda de Niterói — Conselho de Contribuintes
- Código Tributário Municipal de São Gonçalo
- Portaria SEMAD nº 47/2022 de São Gonçalo
- TJSP — Apelação nº 1023227-37.2023.8.26.0053