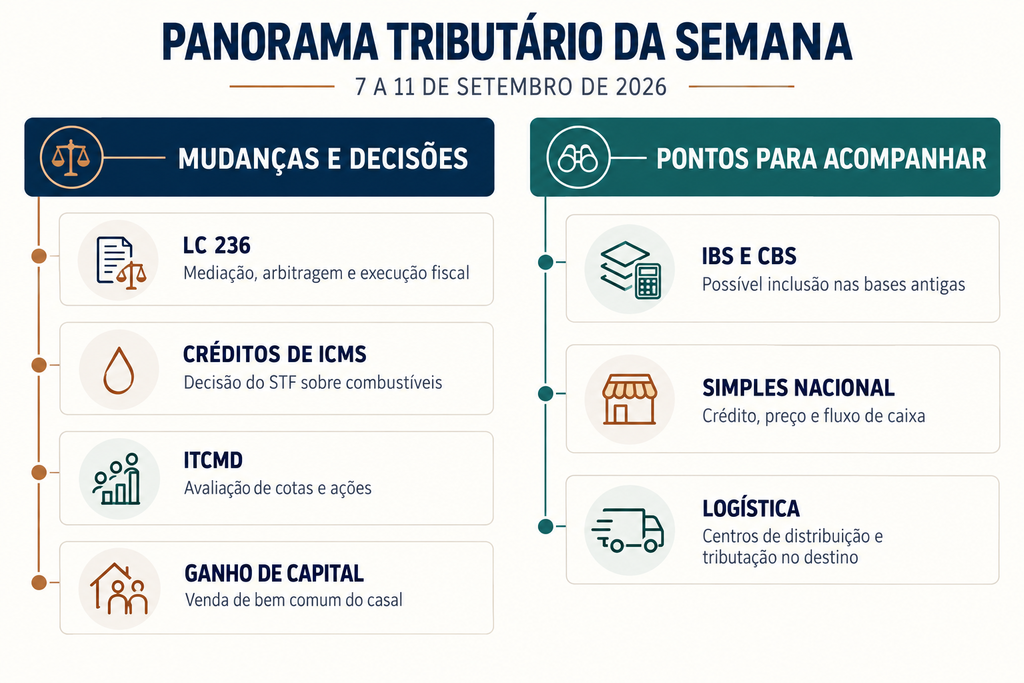
Reforma tributária e Simples Nacional estiveram entre os destaques das notícias tributárias de 7 a 11 de setembro de 2026. Além disso, a Lei Complementar nº 236 alterou pontos importantes do Código Tributário Nacional (CTN), o Supremo Tribunal Federal (STF) decidiu uma disputa sobre créditos de ICMS e a transição para o IBS e a CBS passou a influenciar contratos, fornecedores e decisões logísticas.
Além disso, duas matérias chamaram atenção para possíveis discussões futuras: a inclusão do IBS e da CBS nas bases dos antigos tributos e o cálculo do ganho de capital na venda de bem comum de um casal.
Este resumo reúne aquelas que consideramos as principais matérias publicadas pelo Valor Econômico no período de 7 a 11-setembro-2026, destacando também por que algumas delas merecem acompanhamento mais cuidadoso.
LC 236 vai além da mediação e da arbitragem tributária
A Lei Complementar nº 236, de 4 de setembro de 2026, autorizou o uso da mediação e da arbitragem especial para solucionar controvérsias tributárias e aduaneiras. Conforme noticiou o Valor, a instauração da arbitragem poderá suspender a exigibilidade do crédito tributário, desde que seja apresentada garantia integral do valor discutido. As condições desses procedimentos, contudo, ainda dependem de regulamentação específica.
A lei também determinou que decisões definitivas do STF e do Superior Tribunal de Justiça (STJ), com efeito vinculante no Judiciário, sejam observadas pela administração tributária. A medida procura evitar que o contribuinte seja obrigado a recorrer à Justiça para afastar uma cobrança baseada em interpretação já rejeitada pelos tribunais superiores.
Mas veja que a LC 236 é mais ampla do que a matéria noticiada sobre os meios alternativos de solução de conflitos. A norma modifica regras sobre multas, denúncia espontânea, processo administrativo, prazos, dívida ativa e controle de legalidade da inscrição. Portanto, merece futuramente uma análise própria, inclusive quanto aos efeitos sobre a Certidão de Dívida Ativa e a execução fiscal.
IBS e CBS podem inaugurar uma nova “tese do século”?
A matéria tecnicamente mais provocadora da semana tratou da possível inclusão do IBS e da CBS nas bases de cálculo do ICMS, do ISS e do IPI durante a transição da reforma tributária.
A análise publicada pelo Valor aponta uma assimetria: a Lei Complementar nº 214/2025 excluiu ICMS e ISS da base do IBS e da CBS, mas não alterou expressamente a legislação dos tributos antigos para impedir o movimento inverso. Com isso, abre-se espaço para que Estados e municípios defendam a inclusão dos novos tributos nas bases antigas a partir de 2027.
O problema lembra a chamada “tese do século”, na qual o STF decidiu favoravelmente aos contribuintes no sentido de que o ICMS não integra a base de cálculo do PIS e da Cofins. O raciocínio possível é que IBS e CBS são valores destacados, destinados ao Fisco e que não representam receita ou remuneração própria do contribuinte. Além disso, a incidência de tributo sobre tributo parece contrariar os objetivos de transparência, neutralidade e não cumulatividade do novo sistema.
Essa semelhança com aquela “tese”, porém, não leva a uma resposta judicial automática. Os tributos, suas competências constitucionais e as respectivas bases legais são diferentes. Será necessário examinar a legislação de cada imposto, o desenho constitucional da reforma e a posição que vier a ser adotada pelos Fiscos.
O PLP nº 16/2025 tenta resolver a questão expressamente, excluindo IBS e CBS das bases de ICMS, ISS e IPI. Enquanto não houver solução legislativa definitiva, empresas expostas a esses tributos devem acompanhar a regulamentação, avaliar seus sistemas e dimensionar o possível efeito financeiro da controvérsia.
Reforma tributária e Simples Nacional: compras exigem olhar além do crédito nominal
Outra análise do Valor questionou a conclusão de que comprar de uma empresa do Simples Nacional será necessariamente menos vantajoso porque o adquirente receberá um crédito menor de IBS e CBS.
O crédito nominal é apenas uma parte da comparação. Como o tributo destacado integra o valor pago pelo adquirente, um fornecedor submetido a uma alíquota menor também tende a apresentar menor valor total na nota. Em determinadas situações, a diferença será principalmente de fluxo de caixa, e não de custo econômico definitivo.
Por outro lado, empresas do Simples que não possam aproveitar créditos em suas próprias aquisições poderão carregar resíduos tributários no preço. Por isso, compras e contratações não devem ser decididas apenas pelo percentual de crédito informado na nota fiscal. Será necessário comparar preço líquido, regime do fornecedor, créditos efetivamente aproveitáveis, prazo de recuperação e impacto financeiro da operação.
A relação entre reforma tributária e Simples Nacional é especialmente relevante porque a implantação da CBS se aproxima. Assim, contratos, políticas de compras e modelos de precificação precisam ser testados antes da virada do sistema.
STF preserva créditos de ICMS em operações com combustíveis
Os contribuintes venceram no STF uma disputa sobre créditos de ICMS em operações internas que antecedem a transferência interestadual de combustíveis. No RE nº 1.362.742, a maioria entendeu que a não tributação da saída interestadual não obriga a empresa a estornar o crédito gerado na operação anterior.
Segundo a reportagem do Valor, a decisão alcança óleos combustíveis derivados de petróleo e lubrificantes, mas não a gasolina, submetida a sistemática diferente. O julgamento evita que o ICMS da etapa anterior se transforme em custo e seja potencialmente transferido aos preços.
Reforma tributária começa a modificar a logística empresarial
A reforma também já influencia decisões sobre centros de distribuição. Levantamento citado pelo Valor, realizado com 110 grandes empresas, indica que 21% pretendem alterar a localização de seus centros em razão das novas regras.
Atualmente, muitas estruturas logísticas são mantidas em locais escolhidos por causa de benefícios de ICMS, ainda que isso aumente custos de transporte e armazenagem. Com a tributação no destino e o fim gradual dos incentivos estaduais ligados ao imposto de origem, proximidade do consumidor, prazo de entrega e eficiência operacional tendem a ganhar mais peso.
A notícia reforça que a reforma tributária não é assunto só do departamento fiscal, mas interessa também para as áreas responsáveis por: cadeia de suprimentos, contratos, estoques, imóveis e planejamento de investimentos.
Nova regra do ITCMD altera a avaliação de cotas e ações
A Lei Complementar nº 227/2026 estabeleceu normas gerais para calcular o ITCMD na transmissão de participações societárias. Quando houver mercado ativo, a referência será a cotação prevista na legislação. Nos demais casos, a base deverá ser apurada por metodologia tecnicamente adequada e corresponder, no mínimo, ao patrimônio líquido ajustado pela avaliação de ativos e passivos a valor de mercado, acrescido do fundo de comércio.
Em artigo publicado no Valor, o autor aproxima esse procedimento da avaliação realizada em operações de combinação de negócios, nas quais se identificam ativos, passivos, intangíveis e ágio.
A consequência prática poderá ser uma base de cálculo superior ao valor contábil das cotas. Contudo, a aplicação concreta ainda dependerá da legislação estadual, do método empregado e das características da sociedade. O tema merece estudo separado para identificar os efeitos no planejamento sucessório e os possíveis pontos de controvérsia.
Receita adota cálculo único na venda de bem comum do casal
A Receita Federal esclareceu que o ganho de capital obtido na venda de bem comum deve ser calculado sobre o bem como um todo, inclusive para a identificação das alíquotas progressivas do Imposto de Renda. O entendimento consta da Solução de Consulta Cosit nº 161/2026 e foi examinado em reportagem do Valor.
Assim, ainda que cada cônjuge recolha 50% do imposto, a Receita não admite que o ganho seja previamente dividido em duas apurações. Para o órgão, o pagamento proporcional é apenas uma forma de arrecadação e não modifica a apuração unitária do ganho.
Como as alíquotas sobre ganho de capital variam de 15% a 22,5%, o cálculo conjunto pode conduzir a uma tributação maior do que a resultante de duas apurações separadas. A interpretação suscita questões relacionadas à titularidade patrimonial, à progressividade e à capacidade contributiva de cada cônjuge. Ainda assim, a viabilidade de eventual questionamento judicial dependerá da situação concreta e de pesquisa específica sobre a legislação e a jurisprudência aplicáveis.
Reforma tributária e Simples Nacional: o que acompanhar depois desta semana
Reforma tributária e Simples Nacional integram um dos três movimentos principais revelados pelas notícias tributárias da semana.
Primeiramente, a LC 236 procura modernizar a relação entre Fisco e contribuinte, mas parte de seus efeitos ainda dependerá de regulamentação. Além disso, reforma tributária e Simples Nacional já provocam dúvidas sobre bases de cálculo, créditos, preços e organização empresarial, especialmente na transição para IBS e CBS. Por fim, novas interpretações sobre ITCMD e ganho de capital podem ampliar a tributação de operações patrimoniais.
Nesse cenário, algumas prioridades se destacam:
- conhecer todas as alterações da LC 236 e seus efeitos sobre dívida ativa e execução fiscal;
- mapear a eventual inclusão de IBS e CBS nas bases dos tributos antigos;
- revisar preços, contratos e fornecedores diante do novo sistema de créditos;
- documentar adequadamente avaliações de participações societárias; e
- examinar cuidadosamente o ganho de capital na alienação de bens comuns do casal.
O noticiário ajuda a identificar tendências e riscos. Entretanto, decisões administrativas, empresariais ou judiciais exigem a análise da norma vigente, dos documentos e das particularidades de cada operação.
Conheça nossa atuação em questões tributárias ou entre em contato para uma avaliação do caso.
Este conteúdo é informativo, elaborado a partir das notícias tributárias publicadas entre 7 e 11 de setembro de 2026, e não substitui orientação jurídica individual. Projetos legislativos, atos pendentes de regulamentação e entendimentos administrativos ou judiciais podem sofrer alterações.