Entre 14 e 18 de setembro de 2026, o noticiário tributário foi marcado pelo início de uma nova controvérsia da reforma tributária, por decisões sobre dividendos e ITBI e por julgamentos relevantes do STF e do STJ.
O principal assunto da semana foi a primeira liminar conhecida que excluiu IBS e CBS da base de cálculo do ICMS. A decisão pode inaugurar uma nova frente de litigiosidade durante a transição do sistema tributário. Também merecem atenção a sentença que afastou a retenção de 10% sobre dividendos e o julgamento do STF sobre a imunidade do ITBI na integralização de capital social.
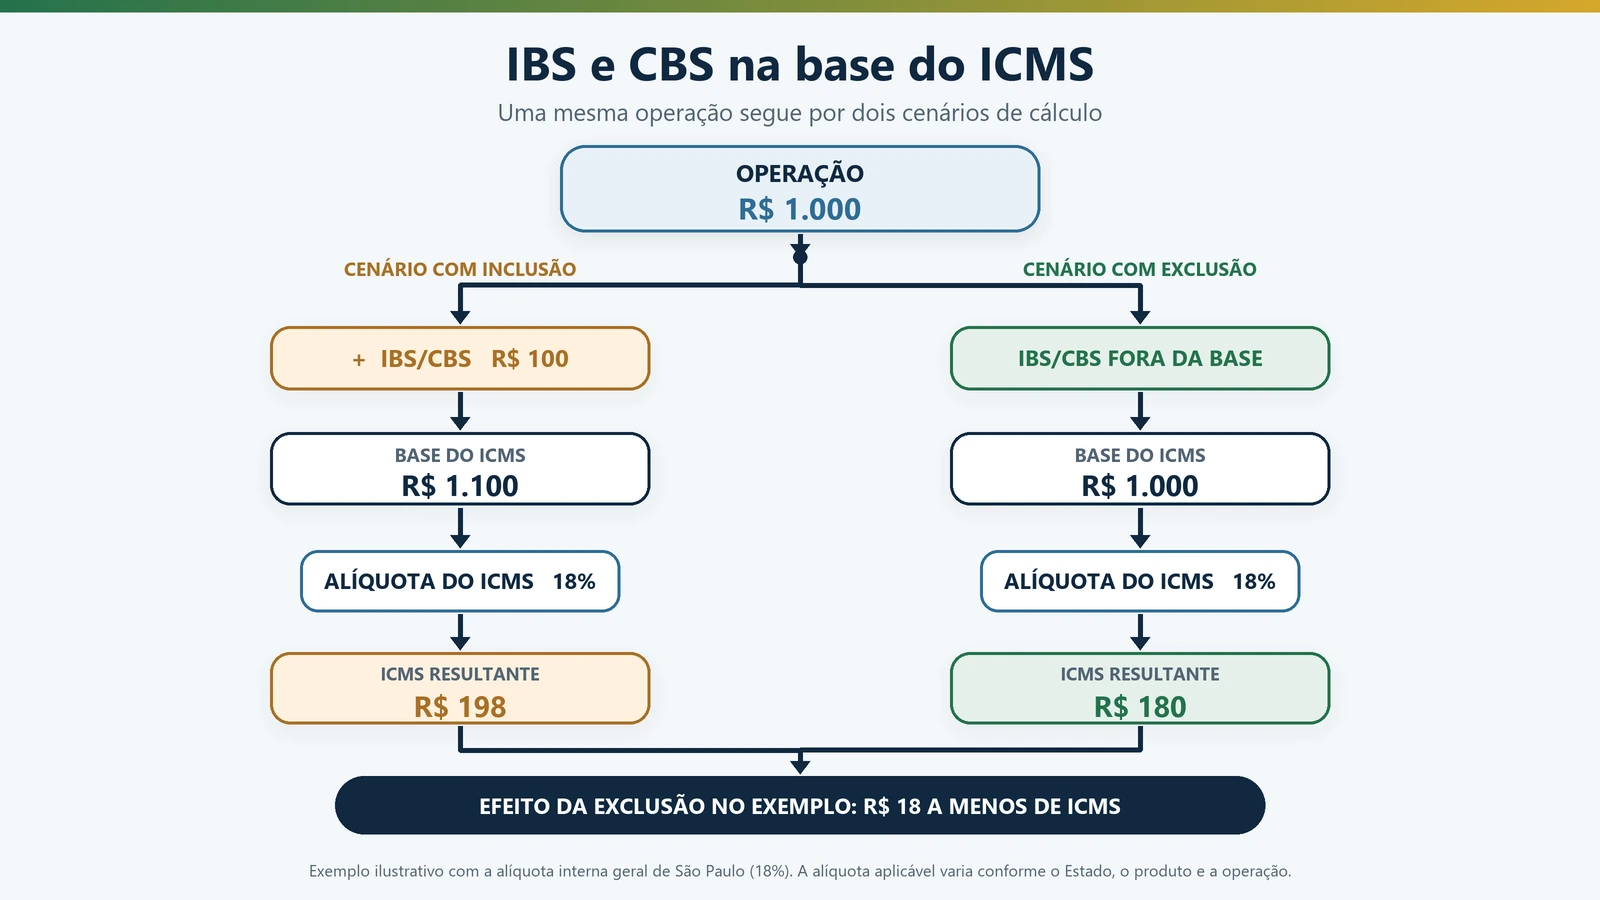
Justiça exclui IBS e CBS da base do ICMS
Uma empresa do comércio de roupas obteve na Justiça paulista liminar para não incluir IBS e CBS na base de cálculo do ICMS durante o período de convivência dos tributos, a partir de 2027.
A decisão considerou que não há autorização na Constituição, na Lei Complementar nº 214/2025 ou na Lei Kandir para ampliar a base do ICMS dessa maneira. Para o juiz, tornar o imposto mais oneroso exige previsão legal expressa. Ainda cabe recurso, e existem decisões em sentido contrário.
O debate lembra a “tese do século”, na qual o STF excluiu o ICMS da base do PIS e da Cofins. A aproximação está na discussão sobre a incidência de tributo sobre tributo, mas o fundamento imediato desta nova tese é a falta de previsão legal para incluir IBS e CBS no cálculo do ICMS.
O precedente não reduz automaticamente a tributação de todas as empresas. Contudo, abre uma frente prática para contribuintes avaliarem, conforme sua situação, medida judicial preventiva. A experiência da tese do século mostra que entendimentos firmados pelos tribunais superiores podem amparar a redução de cobranças indevidas e a recuperação de valores, observados os limites de cada decisão e eventual modulação de efeitos.
Sentença afasta retenção de 10% sobre dividendos
A Justiça Federal de São Paulo proferiu a primeira sentença conhecida que afasta a retenção de 10% de Imposto de Renda sobre lucros e dividendos superiores a R$ 50 mil mensais, pagos por uma empresa a uma mesma pessoa física.
A Lei nº 15.270/2025 determina que, ultrapassado o limite, a alíquota incida sobre o valor total distribuído — e não apenas sobre o excedente. No caso concreto, a sentença entendeu que esse salto de tributação viola a capacidade contributiva, a isonomia e a progressividade. A decisão beneficia apenas a empresa autora e ainda está sujeita a recurso.
STF avança no julgamento do ITBI na integralização de capital
Cinco ministros do STF votaram pela imunidade do ITBI na integralização de capital social, inclusive quando a atividade preponderante da sociedade é imobiliária.
Pelos votos apresentados, a imunidade fica limitada ao valor destinado à integralização do capital social. Como o julgamento ainda não havia terminado, empresas e holdings devem acompanhar a conclusão e a tese que será fixada antes de estruturar operações imobiliárias com base no entendimento.
TCU começa a calcular a alíquota da CBS para 2027
O governo enviou ao Tribunal de Contas da União a proposta de cálculo da alíquota da CBS. Conforme noticiou o Valor Econômico, o TCU terá até 30 de outubro para fazer os cálculos e encaminhar ao Senado a proposta de alíquota aplicável em 2027.
A definição é relevante para preços, contratos, sistemas e fluxo de caixa. Embora estimativas já circulem, as empresas ainda aguardam o percentual oficial para concluir seu planejamento para a entrada efetiva da CBS.
STF valida limite mensal para compensação de créditos fiscais
O STF considerou válida a limitação mensal imposta à compensação de créditos tributários de valor igual ou superior a R$ 10 milhões.
A decisão preserva o mecanismo criado para distribuir no tempo o aproveitamento de créditos elevados. Para empresas com valores relevantes a compensar, o efeito mais imediato é financeiro: o crédito continua existindo, mas sua utilização pode ocorrer de forma mais lenta.
STJ mantém PIS e Cofins sobre a Selic dos depósitos compulsórios
Em julgamento repetitivo, o STJ concluiu que PIS e Cofins incidem sobre a remuneração pela Selic dos depósitos compulsórios bancários.
Para a Corte, os juros pagos pelo Banco Central representam receita financeira e acréscimo patrimonial. O precedente orientará os demais processos sobre o tema e tem impacto concentrado no setor bancário.
Governo passa a cobrar IOF sobre RDBs
O governo reviu seu entendimento e passou a tributar com IOF os Recibos de Depósito Bancário.
A mudança busca uniformizar o tratamento de instrumentos de captação com função econômica semelhante. Ao mesmo tempo, a ausência de previsão legal específica para os RDBs pode gerar novas dúvidas interpretativas e questionamentos sobre a cobrança.
STJ fixa IR de 15% sobre remessas para obras audiovisuais
Uma distribuidora de filmes venceu no STJ a disputa sobre o Imposto de Renda incidente nas remessas ao exterior pelo licenciamento de obras audiovisuais.
A Corte reconheceu a aplicação da alíquota de 15%. O julgamento oferece maior previsibilidade às empresas do setor audiovisual que contratam direitos de exploração de obras estrangeiras.
O que merece acompanhamento
As notícias de 14 a 18 de setembro mostram que a transição da reforma tributária já chegou ao Judiciário. A inclusão de IBS e CBS na base do ICMS tende a produzir novas ações antes mesmo de a cobrança dos tributos começar efetivamente.
Também merecem acompanhamento a tributação de dividendos e o julgamento do ITBI, por seus efeitos diretos sobre empresas, sócios, holdings e operações patrimoniais. Como várias decisões ainda admitem recurso ou aguardam conclusão, qualquer providência deve considerar os documentos e as particularidades do caso concreto.
Conheça a atuação em questões tributárias ou entre em contato para uma avaliação do caso.
Este conteúdo é informativo, elaborado a partir das notícias tributárias publicadas entre 14 e 18 de setembro de 2026, e não substitui orientação jurídica individual. Decisões judiciais, atos administrativos e entendimentos ainda sujeitos a recurso podem sofrer alterações.