Revisado em 5 de setembro de 2026.
Quem paga a mensalidade escolar de um filho autista ou outro dependente com deficiência se depara com dois possíveis tratamentos tributários para essa despesa no Imposto de Renda. Por um lado, para a Receita Federal, em regra, trata-se de gasto com educação sujeito ao limite anual. Por outro lado, para a Turma Nacional de Uniformização (TNU), em casos de autismo ou de outra deficiência, há situações em que o declarante pode deduzir integralmente o valor como despesa médica, mesmo que a pessoa estude em instituição de ensino regular.
Neste artigo
- 1. Em poucas linhas
- 2. Orientação da Receita Federal sobre a escola da pessoa com deficiência
- 3. Diferença entre o limite de educação e a dedução como despesa médica
- 4. Tema 324 TNU e a dedução integral na escola regular
- 5. Autismo, outras deficiências e o alcance do Tema 324 TNU
- 6. A escola precisa ser especializada?
- 7. Decisões da Justiça Federal da 2ª Região
- 8. Efeito financeiro da dedução integral: uma simulação
- 9. Documentos relevantes para a análise do caso
- 10. É possível retificar declarações ou discutir anos anteriores?
- 11. Principais dificuldades e riscos
- 12. Projetos de lei sobre as despesas educacionais da pessoa com deficiência
- 13. Quando uma avaliação individual pode ser útil?
- 14. Perguntas frequentes
- 15. Conclusão
- 16. Fontes e referências consultadas
1. Em poucas linhas
- a Receita Federal mantém a mensalidade de escola regular no campo das despesas de educação, sujeitando-se ao limite anual;
- o Tema 324 TNU admite a dedução como despesa médica, e portanto integral, quando a instrução é destinada a pessoa com deficiência física, mental ou cognitiva, ainda que em escola regular;
- o precedente não se limita ao autismo, embora a pessoa com transtorno do espectro autista seja considerada pessoa com deficiência para efeitos legais;
- na 2ª Região coexistem decisões favoráveis das Turmas Recursais do Rio de Janeiro e um acórdão contrário da 3ª Turma Especializada do TRF2;
- retificação, restituição ou tratamento de despesas futuras não devem ser decididos sem análise dos documentos, do efeito econômico e dos riscos.
Por que o tema voltou ao debate
Sobre o assunto, a própria Receita Federal registrou essa divergência no Perguntas e Respostas do IRPF 2026. Em linguagem corrente, pode-se dizer que ela “passou recibo” da existência do problema: informou sua orientação administrativa e, ao mesmo tempo, destacou a existência de tese judicial em sentido contrário, mais benéfica ao declarante. Isso não representa concordância com o contribuinte, autorização automática para alterar a declaração nem garantia de restituição.
A referida tese judicial, firmada no Tema 324 TNU, constitui um precedente nacional importante no sistema dos Juizados Especiais Federais. Sua aplicação concreta, porém, depende dos fatos, da prova e da via processual. No Rio de Janeiro, há decisões favoráveis das Turmas Recursais, enquanto a 3ª Turma Especializada do TRF2 decidiu em sentido contrário, por maioria, em 2026. Esse quadro exige uma leitura mais cuidadosa do que a simples afirmação de que “a escola do filho autista é integralmente dedutível”.
Além disso, a controvérsia ganhou destaque recente na imprensa econômica. Por exemplo, o Valor Econômico noticiou, em setembro de 2025, a concessão de liminar em uma ação da Justiça Federal de São Paulo e, em junho de 2026, informou que uma sentença de mérito havia confirmado a medida, ainda sujeita a recurso. A cobertura reforça a atualidade do tema, sem substituir o exame dos julgados e das fontes oficiais indicados adiante.
2. Orientação da Receita Federal sobre a escola da pessoa com deficiência
A questão 391 do Perguntas e Respostas do IRPF 2026 apresenta a orientação administrativa da Receita Federal e, no quadro de “Atenção”, registra a divergência representada pelo Tema 324 TNU:
Pergunta 391. “Como declarar as despesas com instrução de pessoa com deficiência física ou mental?”
Síntese da resposta da Receita Federal: mediante laudo médico e pagamento a entidade especializada na instrução de pessoas com deficiência, os valores são informados como despesas médicas. Quando pagos a instituição regular de ensino, a orientação administrativa é declará-los como despesas com instrução. O próprio documento ressalva que o Tema 324 TNU admite a dedução integral como despesa médica mesmo na escola regular.
Ao final, o documento informa que, até a elaboração daquela edição, não havia manifestação da Procuradoria-Geral da Fazenda Nacional capaz de vincular a Receita Federal à tese. Assim, a ressalva deixa claro que citar o Tema 324 TNU não significa incorporá-lo à orientação administrativa.
Por isso, esse registro é um bom ponto de partida porque torna a controvérsia visível em fonte oficial. Ao mesmo tempo, evidencia o risco prático: a Receita Federal pode não aceitar, na análise administrativa da declaração, o simples lançamento de toda a mensalidade como despesa médica.
3. Diferença entre o limite de educação e a dedução como despesa médica
Por um lado, nos gastos com educação no Imposto de Renda, a Receita Federal informou, na declaração de 2026, o limite anual de R$ 3.561,50 por pessoa abrangida pela regra comum. Se a mensalidade anual supera esse valor, o excedente não reduz a base de cálculo do imposto por esse enquadramento.
Por outro lado, as despesas médicas seguem outra sistemática e não possuem esse mesmo teto anual, desde que se enquadrem nas hipóteses legais e o contribuinte as comprove devidamente. A controvérsia, portanto, não elimina o gasto nem altera o serviço prestado pela escola: ela discute em qual categoria fiscal deve ser tratada a instrução da pessoa com deficiência.
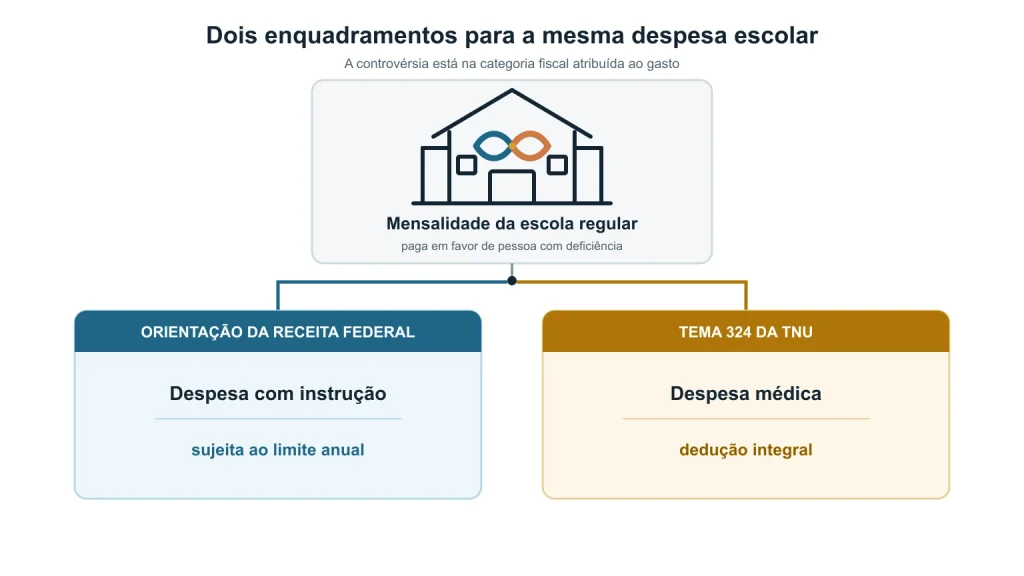
Além disso, essa distinção evita um equívoco frequente. Em outras palavras, dedução integral não significa que o Fisco devolverá o valor total pago à escola. A dedução reduz a base sobre a qual o imposto é calculado; o efeito final depende da renda, da alíquota aplicável, das demais deduções, do modelo da declaração e do imposto já recolhido.
Nesse contexto, em 2026, o STF julgou válida a existência de limites legais para as despesas comuns de educação na ADI 4.927. No entanto, essa decisão geral não deve ser confundida com o Tema 324 TNU, que trata especificamente do enquadramento da instrução da pessoa com deficiência como despesa médica.
4. Tema 324 TNU e a dedução integral na escola regular
A Turma Nacional de Uniformização julgou o Tema 324 TNU em 18 de outubro de 2023, no PEDILEF 0514628-40.2021.4.05.8013/AL. Assim, a TNU firmou a seguinte tese:
“São integralmente dedutíveis da base de cálculo do Imposto de Renda, como despesa médica, os gastos relativos à instrução de pessoa com deficiência física, mental ou cognitiva, mesmo que esteja matriculada em instituição de ensino regular.”
Nesse sentido, o julgamento interpretou a regra do Regulamento do Imposto de Renda em conjunto com o modelo constitucional de educação inclusiva. Além disso, um dos pontos centrais foi a inexistência, no texto regulamentar, da exigência de que a instituição se dedique exclusivamente a pessoas com deficiência. Exigir uma escola segregada como condição tributária entraria em tensão com o direito à inclusão no ensino regular.
A TNU decidiu por maioria, e o acórdão transitou em julgado em 28 de novembro de 2023. Por isso, ela possui especial importância para a uniformização das Turmas Recursais dos Juizados Especiais Federais, mas não equivale, por si só, a uma alteração do programa do IRPF ou a uma ordem geral dirigida a todos os contribuintes e à Receita Federal.
5. Autismo, outras deficiências e o alcance do Tema 324 TNU
Não. A expressão “filho autista no Imposto de Renda” corresponde à dúvida frequente de muitas famílias. A tese jurídica, no entanto, é mais abrangente. O Tema 324 TNU menciona pessoa com deficiência física, mental ou cognitiva e não restringe o vínculo familiar ao filho: também é necessário verificar se a pessoa figura validamente como dependente na declaração.
No caso do transtorno do espectro autista, a Lei nº 12.764/2012 estabelece que a pessoa com TEA é considerada pessoa com deficiência para todos os efeitos legais. Ainda assim, o diagnóstico, a condição no período discutido, a dependência fiscal e os pagamentos precisam ser comprovados.
Por outro lado, outros diagnósticos não devem ser incluídos automaticamente apenas por semelhança clínica ou pela necessidade de apoio escolar. TDAH, TOD e condições diversas exigem exame próprio do enquadramento jurídico e da documentação disponível.
6. A escola precisa ser especializada?
Por sua vez, a resposta muda conforme o plano analisado. Na orientação administrativa da Receita Federal, a natureza da instituição continua sendo decisiva: a escola regular permanece em educação, enquanto a entidade destinada à instrução de pessoas com deficiência pode receber tratamento médico, mediante laudo.
No Tema 324 TNU, a matrícula em escola regular não impede a dedução integral. O raciocínio parte justamente da educação inclusiva e da possibilidade de a pessoa com deficiência receber instrução no ensino comum. Além disso, o fato de a escola oferecer profissional de apoio, plano educacional individualizado, atendimento especializado ou adaptações pode ajudar a demonstrar a realidade do caso, mas esses elementos não devem ser transformados em requisitos universais não escritos na tese.
7. Decisões da Justiça Federal da 2ª Região
Nesse contexto, a Justiça Federal da 2ª Região abrange os estados do Rio de Janeiro e do Espírito Santo. A atualização realizada em 2 de setembro de 2026 encontrou, nesse âmbito, um quadro relevante e ainda dividido. Para compreendê-lo, é preciso separar dois caminhos recursais: as causas dos Juizados Especiais Federais são revistas pelas Turmas Recursais; ações processadas nas varas federais comuns podem chegar às Turmas Especializadas do TRF2.
| Percurso | Decisão recente | Leitura prudente |
|---|---|---|
| JEF → Turma Recursal/RJ | A 6ª Turma reconheceu a dedução integral para dois dependentes com TEA em escola regular. | Há aplicação regional favorável do Tema 324 TNU. |
| Vara federal comum → TRF2 | A 3ª Turma Especializada negou a dedução para escola regular, por maioria. | O acórdão desfavorável transitou em julgado naquele processo. Pode influenciar novas ações, mas não determina automaticamente o resultado dos demais casos. |
Decisão favorável da 6ª Turma Recursal do Rio
No processo de 2025, a 6ª Turma Recursal do Rio de Janeiro reformou uma sentença desfavorável e reconheceu o direito à dedução integral das despesas escolares de dois filhos com TEA matriculados em escola regular. Além disso, a decisão se deu por unanimidade. O acórdão foi julgado em abril de 2026 e transitou em julgado em maio de 2026.
Além disso, a Turma considerou suficiente a documentação apresentada sobre a condição dos dependentes, os pagamentos e a instituição de ensino. Também aplicou o Tema 324 TNU e observou que o regulamento não exige estabelecimento dedicado exclusivamente a pessoas com deficiência.
Decisão contrária da 3ª Turma Especializada do TRF2
Pouco depois, em outro processo de 2025, a 3ª Turma Especializada do TRF2 chegou a conclusão diferente. Em junho de 2026, por maioria, o colegiado afastou a dedução integral de despesas com escola regular. Prevaleceu a interpretação de que o benefício fiscal exige entidade destinada à pessoa com deficiência, que as normas de dedução devem ser lidas literalmente e que o Tema 324 TNU não vincula os Tribunais Regionais Federais. O acórdão transitou em julgado em julho de 2026.
Por outro lado, houve divergência, com defesa de aplicação da tese favorável, com fundamento na educação inclusiva e na ausência da palavra “exclusivamente” no regulamento. Um dos votos divergentes relacionou vários julgados favoráveis entre 2025 e 2026. Portanto, esse registro reforça a existência de uma linha favorável nos JEFs, mas o voto ficou vencido naquele julgamento do Tribunal.
Mesmo tendo negado o pedido no mérito, o TRF2 considerou cabível o mandado de segurança preventivo porque a orientação restritiva da Receita Federal já representava ameaça concreta ao contribuinte. Por isso, a importância desse ponto é processual: naquele caso, não foi necessário lançar previamente a despesa em desacordo com a orientação administrativa e aguardar uma glosa ou autuação para submeter a controvérsia ao Judiciário. Isso não significou reconhecer o direito à dedução; superada a questão do cabimento da ação, a maioria resolveu o mérito a favor da Fazenda Nacional.
Em síntese, o tema não está pacificado na 2ª Região. Por isso, as decisões produzem efeitos nos respectivos processos e apontam tendências diferentes conforme o sistema recursal. Elas não autorizam afirmar que todo contribuinte vencerá, nem que a tese foi definitivamente rejeitada na região. Fatos, prova, competência, rito e composição do colegiado podem influenciar o resultado.
8. Efeito financeiro da dedução integral: uma simulação
Na prática, o efeito aparece na base de cálculo, e não no reembolso da mensalidade. Por exemplo, considere uma simulação hipotética para o exercício de 2027, ano-calendário de 2026, com renda tributável anual de R$ 214.800,00, gasto escolar de R$ 45.000,00 — equivalente a R$ 3.750,00 por mês — e dedução anual de R$ 2.275,08 pelo dependente. Foram mantidas constantes as demais premissas.
| Rubrica | Regra comum de educação | Dedução integral como despesa médica |
|---|---|---|
| Renda tributável anual | R$ 214.800,00 | R$ 214.800,00 |
| Dedução por dependente | R$ 2.275,08 | R$ 2.275,08 |
| Dedução das despesas escolares | R$ 3.561,50 | R$ 45.000,00 |
| Total de deduções | R$ 5.836,58 | R$ 47.275,08 |
| Base de cálculo | R$ 208.963,42 | R$ 167.524,92 |
| Imposto devido estimado | R$ 46.560,28 | R$ 35.164,69 |
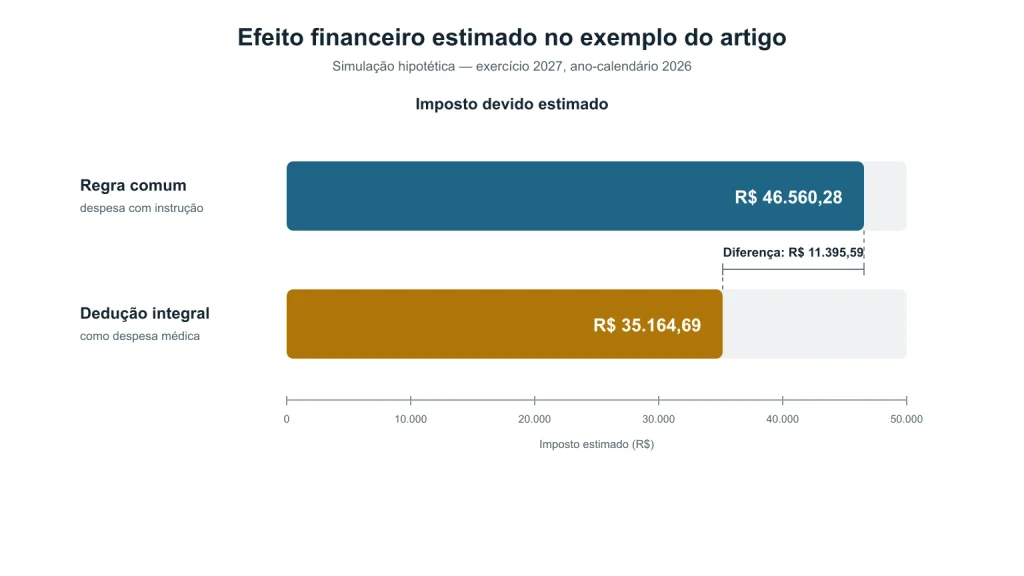
Nesse exemplo, a diferença estimada seria de R$ 11.395,59. Além disso, o cálculo utiliza a tabela anual oficial aplicável ao exercício de 2027 e serve apenas para explicar o mecanismo. O resultado real pode ser menor, maior ou inexistente, conforme a renda, as demais deduções, a opção entre declaração completa e simplificada e o imposto efetivamente recolhido.
9. Documentos relevantes para a análise do caso
Por isso, a discussão jurídica depende de uma base documental coerente. Por exemplo, para uma análise inicial, costumam ser relevantes:
- laudos e relatórios que descrevam a deficiência e permitam relacioná-la aos períodos analisados;
- documentos que confirmem a condição de dependente na declaração;
- contrato escolar, boletos, notas, recibos e comprovantes de pagamento;
- identificação da instituição, do aluno, do ano letivo e da natureza do curso;
- quando existentes e pertinentes, registros de apoio escolar, adaptações, atendimento educacional especializado ou plano individual;
- declarações de Imposto de Renda, recibos de entrega, informes de rendimentos e comprovantes do imposto pago ou retido.
Além disso, documentos médicos e escolares contêm dados pessoais sensíveis. A coleta deve ocorrer apenas na etapa necessária, por canal adequado e com finalidade definida.
10. É possível retificar declarações ou discutir anos anteriores?
Quanto aos anos anteriores, essa avaliação exige datas concretas. Pretensões tributárias estão sujeitas a limites temporais, e o marco aplicável depende dos pagamentos, das declarações e da medida considerada. A expressão “recuperar cinco anos” é insuficiente para definir o período de qualquer pessoa.
Também não é prudente retificar declarações antigas apenas porque existe o Tema 324 TNU. A Receita Federal continua adotando orientação restritiva para a escola regular, o que pode gerar questionamento, pedido de comprovação ou glosa. Quando houver controvérsia jurídica, a estratégia administrativa ou judicial deve ser definida depois da análise dos fatos, dos documentos, do valor e da jurisprudência atual.
Já para as declarações futuras, a análise de uma decisão individual deve considerar seu conteúdo, alcance e situação processual. Assim, um precedente favorável de outro contribuinte não funciona como autorização automática para repetir o mesmo tratamento.
11. Principais dificuldades e riscos
- orientação administrativa contrária: a Receita Federal pode limitar a escola regular como despesa de educação;
- jurisprudência não uniforme: a 2ª Região reúne julgados favoráveis nos JEFs e decisão contrária no TRF2;
- prova insuficiente: laudo, dependência, período, pagador e despesas precisam formar um conjunto consistente;
- efeito econômico reduzido ou inexistente: nem toda dedução potencial altera o imposto final;
- limites temporais: parcelas antigas podem estar fora do período juridicamente discutível;
- custos, duração e incerteza: medidas administrativas e judiciais possuem consequências próprias;
- mudança de entendimento: legislação, atos da Receita Federal e novos julgados podem modificar a análise.
A pesquisa atualizada até 2 de setembro de 2026 não identificou precedente específico e vinculante do STF ou do STJ que encerre essa controvérsia. Por isso, a ausência de uniformização vinculante ajuda a explicar a coexistência de decisões divergentes e recomenda que a jurisprudência seja novamente verificada antes de qualquer providência concreta.
12. Projetos de lei sobre as despesas educacionais da pessoa com deficiência
Sim. Nesse contexto, o Congresso discute propostas para dar previsão legal mais clara à dedução das despesas educacionais da pessoa com deficiência. Por exemplo, na atualização de 2 de setembro de 2026, estavam entre as iniciativas relevantes o PL 1.726/2019, no Senado, e os PLs 5.513/2025 e 242/2026, na Câmara.
Ainda assim, a tramitação legislativa revela preocupação com a segurança jurídica, mas projeto aprovado em comissão ainda não é lei. Por isso, as propostas não alteram, por enquanto, a declaração nem eliminam a necessidade de examinar a orientação administrativa e a jurisprudência.
13. Quando uma avaliação individual pode ser útil?
Uma avaliação pode fazer sentido quando o contribuinte:
- paga ou pagou despesas de escola regular para dependente com deficiência;
- possui laudos, comprovantes escolares e declarações dos períodos relevantes;
- quer compreender o efeito econômico antes de alterar qualquer informação fiscal;
- precisa distinguir o que pode ser resolvido administrativamente do que permanece controvertido;
- deseja conhecer os caminhos, os custos e os riscos sem presumir o resultado.
Por isso, o primeiro passo é reconstruir os fatos: quem era o dependente, qual era a condição no período, quanto foi efetivamente pago, como a despesa foi declarada e qual seria a diferença de imposto. Somente depois se examina a medida adequada.
O primeiro passo é verificar o enquadramento
Ao solicitar uma avaliação, informe o vínculo com o dependente, o diagnóstico ou a condição, o tipo de instituição, os anos envolvidos e a existência de laudos, contratos e comprovantes. Assim, essa qualificação permite saber se há elementos para um estudo mais aprofundado, sem antecipar a conclusão.
Solicitar uma avaliação individual
Conheça também nossa atuação em Direito Tributário.
Por fim, este conteúdo possui caráter informativo e geral. A existência, o alcance e o possível efeito econômico de qualquer direito dependem dos fatos, dos documentos, do período, da via utilizada e da jurisprudência aplicável. Portanto, não há promessa de resultado.
14. Perguntas frequentes
Posso lançar agora toda a mensalidade da escola regular como despesa médica?
A Receita Federal mantém orientação contrária para escola regular. O Tema 324 TNU oferece fundamento judicial relevante, mas a análise individual dos documentos, dos riscos e de eventual proteção jurídica deve orientar a forma de declarar.
O Tema 324 TNU vale apenas para autismo?
Não. A tese menciona deficiência física, mental ou cognitiva. Além disso, o TEA tem enquadramento legal como deficiência, mas cada caso deve comprovar a condição e os demais requisitos.
A escola precisa ser exclusiva para pessoas com deficiência?
Na tese da TNU, não. A matrícula pode ser em escola regular. A orientação administrativa da Receita Federal, contudo, ainda distingue a instituição destinada à pessoa com deficiência da escola regular.
Há decisões favoráveis no Rio de Janeiro?
Sim. Há decisões favoráveis das Turmas Recursais dos JEFs do Rio, inclusive acórdão unânime da 6ª Turma em 2026. Também há decisão contrária, por maioria, da 3ª Turma Especializada do TRF2. Portanto, o tema não está pacificado na região.
A restituição corresponde ao valor pago à escola?
Não. A dedução reduz a base de cálculo. Assim, o efeito depende da renda, da alíquota, das demais deduções, do modelo da declaração e do imposto pago.
Posso pedir valores de anos anteriores?
Talvez, mas o período precisa ser calculado com base nas datas e na medida cabível. Por isso, não se deve prometer automaticamente a recuperação dos “últimos cinco anos”.
TDAH ou TOD garantem o mesmo tratamento?
Não automaticamente. Isso porque o diagnóstico não substitui a análise do enquadramento jurídico como pessoa com deficiência nem a comprovação dos demais elementos.
O Tema 324 TNU é o mesmo que o Tema 324 STF?
Não. São temas de tribunais diferentes. O Tema 324 TNU trata da instrução da pessoa com deficiência no IRPF; o Tema 324 STF versa sobre matéria tributária diversa.
15. Conclusão
Em síntese, o Tema 324 TNU abriu uma via relevante para questionar o tratamento dado às despesas escolares da pessoa com deficiência, inclusive em escola regular. A própria Receita Federal reconhece a existência do precedente, embora mantenha orientação administrativa restritiva.
A atualização da 2ª Região acrescenta uma informação decisiva: as Turmas Recursais do Rio apresentam julgados favoráveis, enquanto a 3ª Turma Especializada do TRF2 proferiu acórdão contrário e não unânime. Portanto, a discussão é real, possui fundamentos importantes e também envolve risco concreto.
Por isso, antes de qualquer providência, é necessário conferir a deficiência e seu período, a dependência fiscal, os pagamentos, as declarações, o imposto efetivamente suportado e a jurisprudência aplicável. Assim, essa reconstrução permite diferenciar uma possibilidade jurídica de um direito demonstrável no caso concreto.
16. Fontes e referências consultadas
- Receita Federal — Perguntas e Respostas IRPF 2026
- Receita Federal — tabelas de 2026
- CJF/TNU — Tema 324 TNU
- Decreto nº 9.580/2018 — Regulamento do Imposto de Renda
- Lei nº 12.764/2012 — proteção dos direitos da pessoa com TEA
- STF — ADI 4.927 e limites das despesas de educação
- TRF2 — competência da Justiça Federal da 2ª Região
- Valor Econômico — liminar sobre despesas com escola regular para criança com autismo (2025)
- Valor Econômico — sentença de mérito sobre despesas com escola regular para criança com autismo (2026)