Este conteúdo sobre INSS patronal foi revisado em 06 de setembro de 2026.
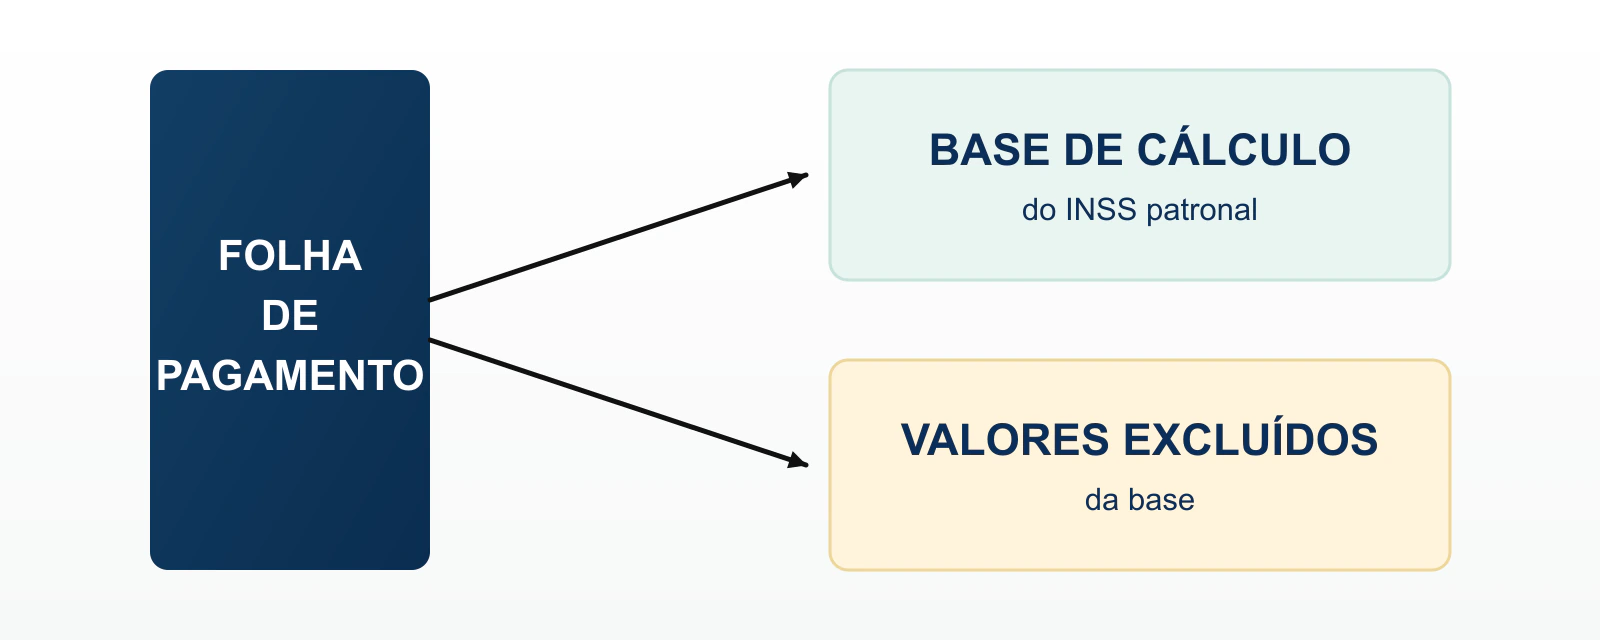
O INSS patronal — expressão usada com frequência para designar a contribuição previdenciária patronal da empresa — possui uma base de cálculo formada pelos pagamentos juridicamente sujeitos à incidência. Nesse sentido, a folha de pagamento é um conjunto mais amplo: nela convivem valores que integram a base de cálculo do INSS patronal e valores que dela devem ser excluídos.
Além disso, no mesmo sistema, salários e comissões convivem com afastamentos, salário-maternidade, rescisões, reembolsos, prêmios, benefícios e outros eventos. Para a folha, cada um aparece como uma rubrica. Para o Direito, cada pagamento possui natureza e requisitos próprios.
Por isso, quando eventualmente uma rubrica que deveria ficar fora da base recebe incidência previdenciária, a classificação pode ser reproduzida no eSocial, refletida na DCTFWeb e acabar convertida em recolhimento. A empresa passa, então, a calcular a contribuição sobre uma base potencialmente maior do que a devida.
Veja que nem toda empresa com empregados possuirá créditos. A confirmação exige uma revisão do regime tributário, das verbas efetivamente pagas, da configuração das rubricas e dos documentos de cada período. A figura abaixo resume essa divisão e apresenta o ponto de partida da revisão.
1. INSS patronal em poucas linhas
- a natureza de cada pagamento determina sua inclusão ou exclusão da base de cálculo do INSS patronal;
- uma rubrica incorreta pode afetar o eSocial, a DCTFWeb e o recolhimento;
- existem hipóteses consolidadas de não incidência, situações condicionadas à prova e verbas que devem permanecer na base;
- a apuração de eventual crédito requer a reconstrução das competências e dos pagamentos.
2. A base do INSS patronal depende da natureza dos pagamentos
Nesse contexto, a folha reúne eventos com funções distintas. Alguns pagamentos retribuem o trabalho; outros indenizam uma ruptura, substituem renda durante um afastamento, reembolsam uma despesa ou concretizam um benefício sujeito a regras próprias. Para fins da contribuição a cargo da empresa, a base também pode alcançar remunerações pagas a trabalhadores avulsos e a contribuintes individuais que lhe prestem serviços, ainda que não exista vínculo de emprego. Essa contribuição, suportada pela empresa, não se confunde com a contribuição descontada do trabalhador.
O registro do valor na folha é apenas o ponto de partida. A pergunta jurídica central é:
Esse pagamento remunera o trabalho ou possui outra natureza demonstrável pela legislação, pelos fatos e pelos documentos?
Salários, comissões e gratificações remuneratórias integram, em regra, a base de cálculo (arts. 22, I e III, e 28, I, da Lei nº 8.212/1991). Em outras situações, a lei ou os tribunais reconhecem tratamento diferente.
O nome da rubrica ajuda a localizar o evento. Por sua vez, a conclusão vem da realidade do pagamento e de sua documentação. Por exemplo, uma comissão chamada de “prêmio” continua sujeita ao exame de sua verdadeira natureza; um valor descrito como “reembolso” precisa corresponder a uma despesa efetiva e comprovável.
3. Da rubrica da folha ao valor recolhido
A base de cálculo do INSS patronal começa a ser formada antes da emissão da guia. Primeiro, a empresa identifica o evento e o vincula a uma rubrica, cujo cadastro informa o tratamento das incidências. Em seguida, no eSocial, essas informações integram a Tabela de Rubricas (evento S-1010) e são utilizadas pelos eventos de remuneração.
Assim, formam-se duas trajetórias, conforme ilustração abaixo. A linha contínua acompanha os valores sujeitos à incidência, que seguem da rubrica ao eSocial, à DCTFWeb e ao recolhimento. A linha tracejada acompanha os valores excluídos: eles também podem ser registrados em rubricas e informados ao eSocial, mas não devem compor o débito da contribuição previdenciária.
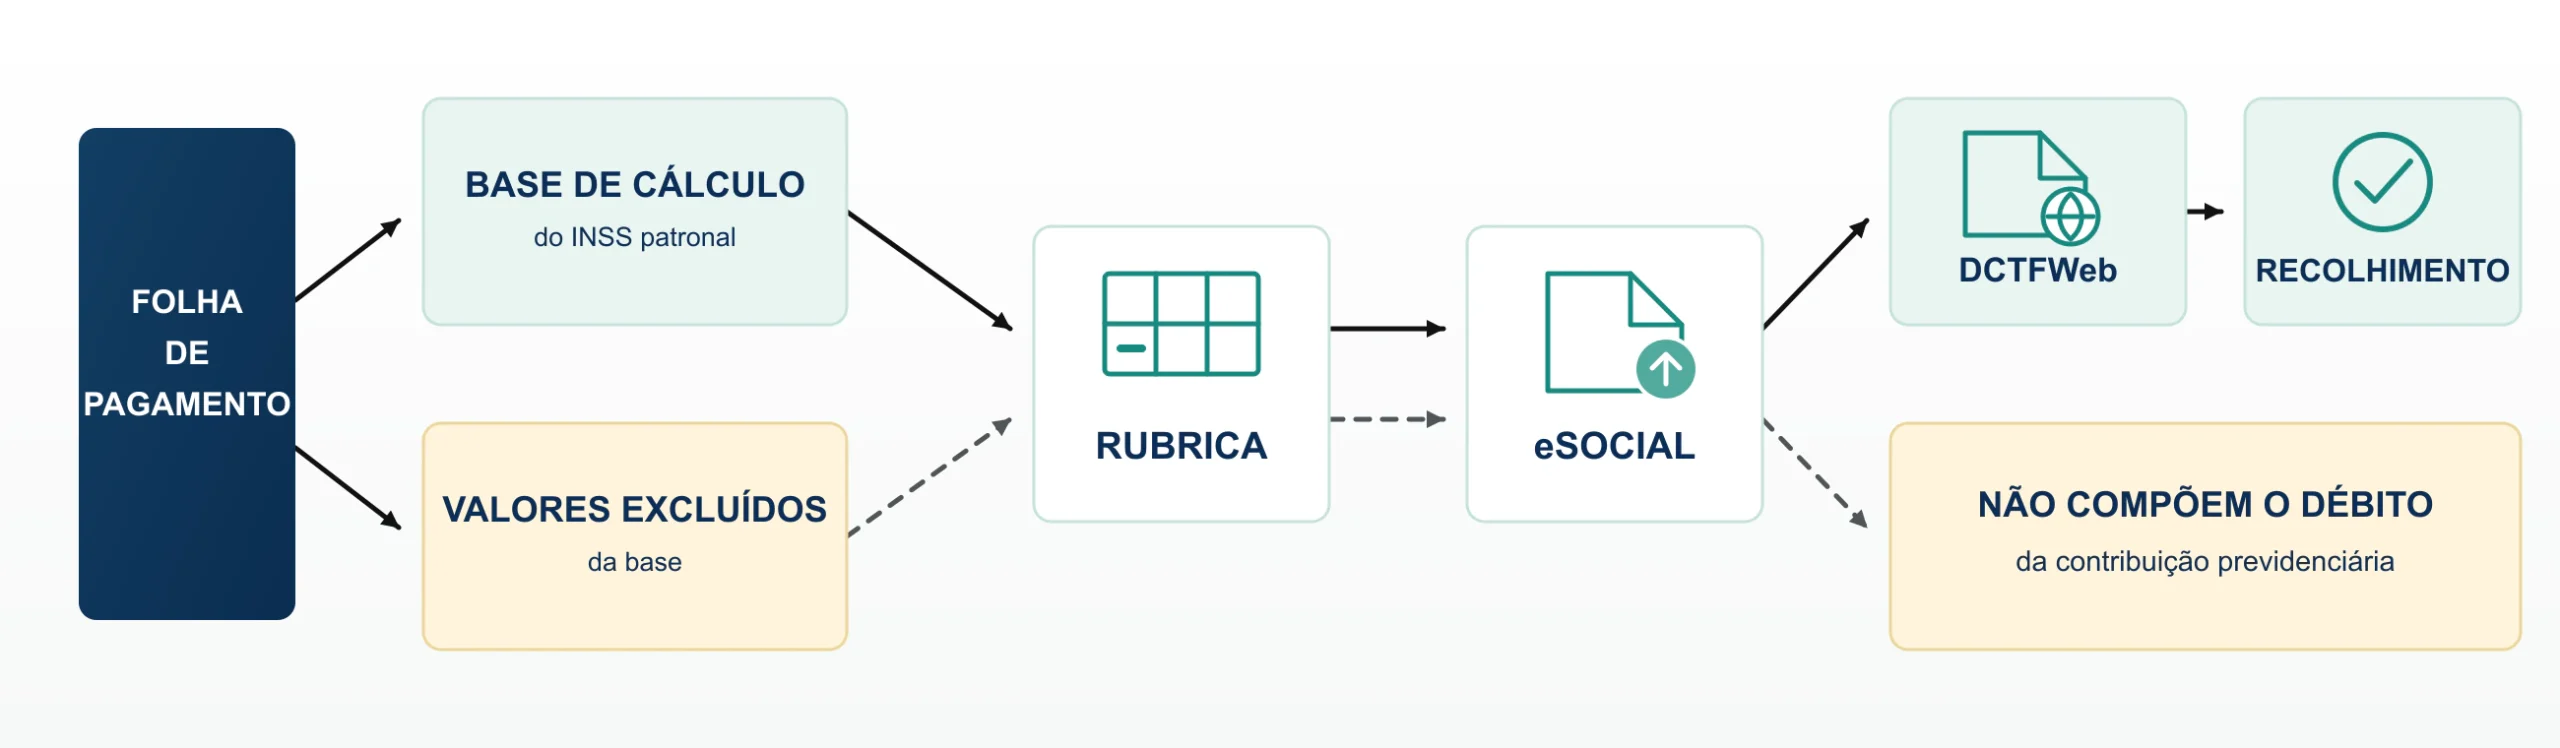
Quando uma rubrica recebe tratamento inadequado, a classificação pode ser reproduzida nas etapas seguintes. Isso pode ocorrer quando uma rubrica antiga tenha sido reaproveitada, ou o sistema recebeu uma parametrização genérica, ou surgiu um evento novo ou houve alteração da legislação e da jurisprudência sem a correspondente revisão do cadastro.
A revisão também examina a coerência da base como um todo. Assim, ela pode identificar tanto recolhimentos potencialmente superiores ao devido quanto verbas remuneratórias configuradas sem a incidência aplicável.
4. Quais verbas merecem atenção na revisão do INSS patronal?
Cada empresa utiliza um conjunto próprio de rubricas. Para organizar a análise, elas podem ser distribuídas em três grupos.
4.1. Hipóteses com fundamento consolidado para a não incidência
Entre os exemplos relevantes estão:
- salário-maternidade: o Supremo Tribunal Federal, no Tema 72, considerou inconstitucional a contribuição previdenciária a cargo do empregador sobre essa verba. A contribuição devida pela empregada possui tratamento distinto e precisa ser considerada separadamente;
- aviso-prévio indenizado: a verba propriamente dita fica fora da base patronal (Tema 478 do STJ). O décimo terceiro proporcional relacionado ao período do aviso-prévio indenizado, por sua vez, possui natureza remuneratória e integra a base;
- primeiros quinze dias de afastamento por doença: as contribuições previdenciárias não incidem sobre a importância paga pelo empregador nesse período, conforme o Tema 738 do STJ, entendimento vinculante atualmente registrado pela Receita Federal;
- férias indenizadas e o respectivo terço: as parcelas pagas em razão da rescisão ou sem fruição das férias recebem tratamento distinto daquele aplicável às férias efetivamente gozadas (arts. 28, § 9º, “d”, da Lei nº 8.212/1991);
- vale-transporte: a não incidência pode alcançar inclusive o benefício pago em dinheiro, desde que corresponda ao valor necessário para o deslocamento residência-trabalho e vice-versa em transporte coletivo. Valores excedentes ou concedidos com finalidade diferente exigem análise própria (Ato Declaratório PGFN nº 4/2016).
Ainda assim, a revisão precisa relacionar o código utilizado ao fato ocorrido. “Afastamento”, por exemplo, pode abranger situações diferentes; “férias” pode representar pagamento indenizado ou período efetivamente usufruído.
4.2. Pagamentos cuja exclusão depende dos requisitos e da prova
Por outro lado, outras verbas exigem exame mais próximo dos fatos, da política interna e da documentação. É o que pode ocorrer com:
- participação nos lucros ou resultados;
- prêmios por desempenho;
- ajuda de custo e despesas de viagem;
- reembolsos de despesas profissionais;
- programas de educação, assistência ou previdência complementar.
Por isso, nesses casos, a análise avança além da descrição da rubrica. Uma participação nos lucros precisa observar a legislação e o instrumento que a instituiu. Pagamentos a diretores não empregados merecem exame próprio: a Súmula CARF nº 195, com efeito vinculante para a administração tributária desde junho de 2026, afirma a incidência sobre valores pagos a esses diretores a título de participação nos lucros ou resultados.
A qualificação de um pagamento como prêmio depende de seus elementos concretos. Por exemplo, o reembolso pressupõe despesa real e demonstrável. Além disso, ajuda de custo, benefício ou programa corporativo pode ter tratamento diferente conforme a forma de concessão e os requisitos atendidos.
4.3. Parcelas que devem permanecer na base
Por outro lado, uma revisão prudente também reconhece as hipóteses de incidência. Entre os exemplos atuais estão:
- salários, comissões e gratificações que remuneram o trabalho;
- terço constitucional relativo às férias gozadas, observados o entendimento do STF e a modulação de efeitos do Tema 985;
- salário-paternidade (Tema 740);
- auxílio-alimentação pago em dinheiro;
- décimo terceiro proporcional relacionado ao aviso-prévio indenizado (Tema 1.170 do STJ).
Por exemplo, no caso do auxílio-alimentação em dinheiro, o STJ firmou a incidência no Tema 1.164, e o entendimento também consta da Súmula CARF nº 205, com efeito vinculante para a administração tributária desde junho de 2026. Quanto às férias, o terço correspondente ao período gozado e o terço relativo a férias indenizadas seguem tratamentos distintos.
Assim, o objetivo da revisão é reconstruir uma base compatível com a natureza efetiva dos pagamentos, incluindo o que possui caráter remuneratório e excluindo o que recebe tratamento jurídico diverso.
5. Para quais empresas a revisão do INSS patronal pode ser relevante?
A oportunidade pode surgir em diferentes setores. Por exemplo, indústria, clínica, escola, empresa de tecnologia, construtora ou escritório podem enfrentar a mesma questão quando recolhem contribuição previdenciária patronal calculada sobre a folha.
Em todos esses setores, o aspecto decisivo é o regime tributário. A análise tende a ser pertinente para empresas no Lucro Real ou no Lucro Presumido e para optantes pelo Simples Nacional que prestem serviços tributados na forma do Anexo IV (art. 18, § 5º-C, da Lei Complementar nº 123/2006), como construção de imóveis e obras de engenharia em geral, serviços de vigilância, limpeza ou conservação e serviços advocatícios.
Por isso, no caso das empresas do Simples Nacional nessas atividades, a contribuição previdenciária patronal fica fora da alíquota recolhida no DAS, conforme orientação da Receita Federal, e deve ser apurada segundo a legislação aplicável aos demais contribuintes. Além disso, o enquadramento considera a atividade efetivamente exercida e merece atenção especial quando a empresa reúne receitas sujeitas a anexos diferentes. Situações de tributação substitutiva da folha e outros regimes também precisam ser examinadas antes de qualquer estimativa.
Por exemplo, alguns sinais justificam uma triagem:
- folha relevante ou número expressivo de empregados;
- ocorrências frequentes de salário-maternidade ou afastamentos por doença;
- rescisões com aviso-prévio indenizado;
- programas de remuneração variável, prêmios ou participação nos resultados;
- empregados que realizam viagens ou recebem reembolsos recorrentes;
- diversidade de benefícios e rubricas;
- mudança de sistema de folha, contabilidade ou parametrização;
- ausência de revisão jurídica recente do cadastro de eventos.
Assim, esses sinais orientam a investigação. A confirmação de pagamento indevido vem da análise das rubricas, dos documentos e das competências correspondentes.
6. Como revisar a base de cálculo do INSS patronal?
O trabalho precisa reconstruir o caminho entre o pagamento realizado e a contribuição recolhida. Em geral, envolve:
- confirmar o regime tributário e a sistemática previdenciária de cada período;
- obter o cadastro de rubricas e os relatórios da folha ou do eSocial;
- identificar os códigos de incidência usados e as verbas que formaram a base;
- confrontar a natureza de cada pagamento com a legislação e os precedentes vigentes na competência;
- examinar documentos específicos, como termos de rescisão, registros de afastamento, políticas de premiação, programas de participação, recibos e comprovantes de despesas;
- conciliar folha, eSocial, DCTFWeb, débitos e pagamentos;
- calcular, competência por competência, eventual diferença;
- definir os ajustes futuros e o procedimento adequado para o passado.
Conforme a competência e o cronograma aplicável ao contribuinte, a reconstrução histórica pode envolver GFIP/SEFIP em lugar da DCTFWeb. Cada período deve ser examinado segundo as obrigações acessórias então utilizadas.
Assim, a consistência entre os dados é tão importante quanto a interpretação jurídica. A correspondência entre a tese, a rubrica e os documentos dá sustentação ao cálculo.
7. É necessário levantar cinco anos de documentos logo no início?
Em regra, não é necessário reunir, logo no início, todos os documentos dos últimos cinco anos. A triagem pode começar por competências recentes ou por uma amostra representativa das folhas de pagamento. Essa etapa permite identificar as rubricas utilizadas, sua frequência e a incidência atribuída a cada uma.
Se a amostra revelar uma hipótese juridicamente defensável e economicamente relevante, a revisão avança para as rubricas selecionadas e para o período ainda alcançado pelo prazo legal. Em seguida, são reunidos os documentos necessários à confirmação dos fatos e à quantificação dos valores. Essa organização reduz o volume inicial de arquivos e concentra o trabalho nos eventos que efetivamente merecem aprofundamento.
Documentos com dados pessoais ou informações sensíveis de empregados são solicitados apenas quando necessários à análise. Quando isso ocorrer, prontuários, atestados, contracheques e outros arquivos pessoais devem ser compartilhados por canal adequado, com finalidade definida e controle de acesso (arts. 6º, III e VII, e 46 da Lei nº 13.709/2018 — LGPD).
8. Revisão do INSS patronal: corrigir o futuro e examinar o passado
Uma rubrica configurada de forma inadequada pode não só aumentar o recolhimento atual, mas também ter produzido diferenças em competências anteriores. A revisão costuma, por isso, ter duas frentes.
Na primeira, a empresa corrige a classificação para evitar a repetição do problema. Na segunda, verifica se houve pagamento indevido ou a maior e se existe valor passível de restituição ou compensação, observados o prazo, a legislação de cada período, as retificações necessárias e a documentação de suporte. Uma vez reconhecido e quantificado, o crédito também recebe a atualização prevista para restituições e compensações federais, segundo os critérios aplicáveis à taxa Selic (art. 39, § 4º, da Lei nº 9.250/1995).
Em termos gerais, pagamentos federais indevidos podem ser examinados dentro do prazo legal de cinco anos (arts. 165 e 168 do CTN). Esse prazo funciona como limite temporal da investigação. A extensão e o valor de eventual crédito resultam da reconstrução de cada competência, e a passagem do tempo pode alcançar as parcelas mais antigas.
9. A recuperação do INSS patronal é administrativa ou judicial?
A via adequada depende da rubrica, do período e do grau de estabilidade jurídica.
Quando a não incidência decorre de exclusão legal ou de entendimento vinculante já observado pela administração tributária, a correção das informações e o tratamento do eventual crédito podem seguir a via administrativa, conforme as regras aplicáveis (Instrução Normativa RFB nº 2.055/2021).
Por outro lado, havendo controvérsia real, divergência interpretativa ou risco relevante na exclusão, a medida judicial pode integrar a estratégia. A escolha considera o valor envolvido, a qualidade da prova, o custo das retificações e o estágio do precedente.
Portanto, o diagnóstico precede a definição do procedimento. Nos créditos decorrentes de discussão judicial, a utilização deve respeitar o momento autorizado pela legislação (art. 170-A do CTN).
10. Quando solicitar uma avaliação?
Por fim, uma avaliação pode ser útil quando a empresa:
- recolhe INSS patronal sobre a folha;
- utiliza rubricas de afastamento, rescisão, reembolso, benefícios ou remuneração variável;
- mantém o cadastro de incidências sem revisão há alguns anos;
- mudou de sistema ou de prestador responsável pela folha;
- deseja conferir pagamentos anteriores e prevenir recolhimentos futuros indevidos;
- conserva relatórios da folha, informações do eSocial e comprovantes dos recolhimentos.
10.1. O primeiro passo é compreender as rubricas
Nesse sentido, uma boa avaliação começa por perguntas objetivas: qual é o regime tributário, quais eventos aparecem na folha, quais receberam incidência e quais documentos demonstram a natureza dos pagamentos?
Entre em contato e informe o regime tributário, o número aproximado de empregados, os tipos de eventos mais frequentes e os períodos para os quais existem relatórios. Com isso, essa qualificação inicial permite verificar se há elementos que justifiquem uma análise mais aprofundada.
Solicitar uma avaliação inicial da folha
Conheça também nossa atuação em Direito Tributário.
Este conteúdo possui caráter informativo e geral. A existência, o valor e a forma de utilização de eventual crédito dependem do regime aplicável, dos fatos, dos documentos e da legislação vigente em cada período. Não há promessa de resultado.
11. Fontes oficiais consultadas
- Lei nº 8.212/1991, especialmente arts. 22 e 28 — texto compilado
- Lei Complementar nº 123/2006, art. 18, § 5º-C — atividades do Anexo IV
- Receita Federal — Jurisprudência Vinculante sobre Contribuições Previdenciárias, incluindo Súmulas CARF nº 195, 205 e 219
- eSocial — documentação técnica, leiautes e Manual de Orientação
- Receita Federal — DCTFWeb
- Receita Federal — Contribuição Previdenciária e Anexo IV do Simples Nacional
- STF — Tema 72: salário-maternidade
- STJ — Tema 478: aviso-prévio indenizado
- STJ — Tema 738: primeiros quinze dias de afastamento por doença
- STJ — Tema 740: salário-paternidade
- STF — Tema 985: terço constitucional de férias
- STJ — Tema 1.164: auxílio-alimentação pago em dinheiro
- STJ — Tema 1.170: décimo terceiro proporcional relacionado ao aviso-prévio indenizado
- CARF — Súmulas sobre Contribuições Previdenciárias
- Código Tributário Nacional, especialmente arts. 165, 168, 170 e 170-A — restituição e compensação
- Instrução Normativa RFB nº 2.055/2021 — restituição, compensação, ressarcimento e reembolso
- Lei nº 13.709/2018 — Lei Geral de Proteção de Dados Pessoais